



原文标题:《The BNB Bailout》
撰文:Thejaswini M A
编译及整理:BitpushNews
哲学领域有个古老的思想实验叫「电车难题」:一辆失控的电车冲向五名被绑在轨道上的人,你可以拉动扳手让电车转向另一条轨道,但会撞死另一人。你会如何选择?
币安如今开创了全新版本:电车正冲向 16 万名用 20 倍杠杆押注毕生积蓄的迷因币赌徒,你可以拉动扳手,赠予他们价值 4500 万美元的 BNB。而另一条轨道上绑着的是「道德风险」——这个概念无聊到让大多数人宁愿被清算也不愿深究。
币安选择了拉动扳手。
2025 年 10 月 10 日,加密市场经历了史上最惨烈的清算事件。200 亿美元杠杆仓位在数小时内蒸发,比特币暴跌 15%,山寨币跌幅超过 50%,超过 160 万名交易者血本无归。
三天后,币安与BNB Chain宣布为在暴跌中亏损的迷因币交易者提供 4500 万美元的「充值空投」。那些实践风险管理、设置止损、避免过度杠杆化低流动性迷因币的理性交易者呢?他们只能旁观这群赌徒领取「参与奖」。
如今的信条似乎是:「你不必真聪明,只需做个’高调‘的大聪明。」
4500 万美元空投将分配给超过 16 万个地址,Four Meme、PancakeSwap、币安钱包与Trust Wallet等生态伙伴协助发放。CZ 本人确认奖励将随机分配给「过去一周内交易过迷因币」的用户。
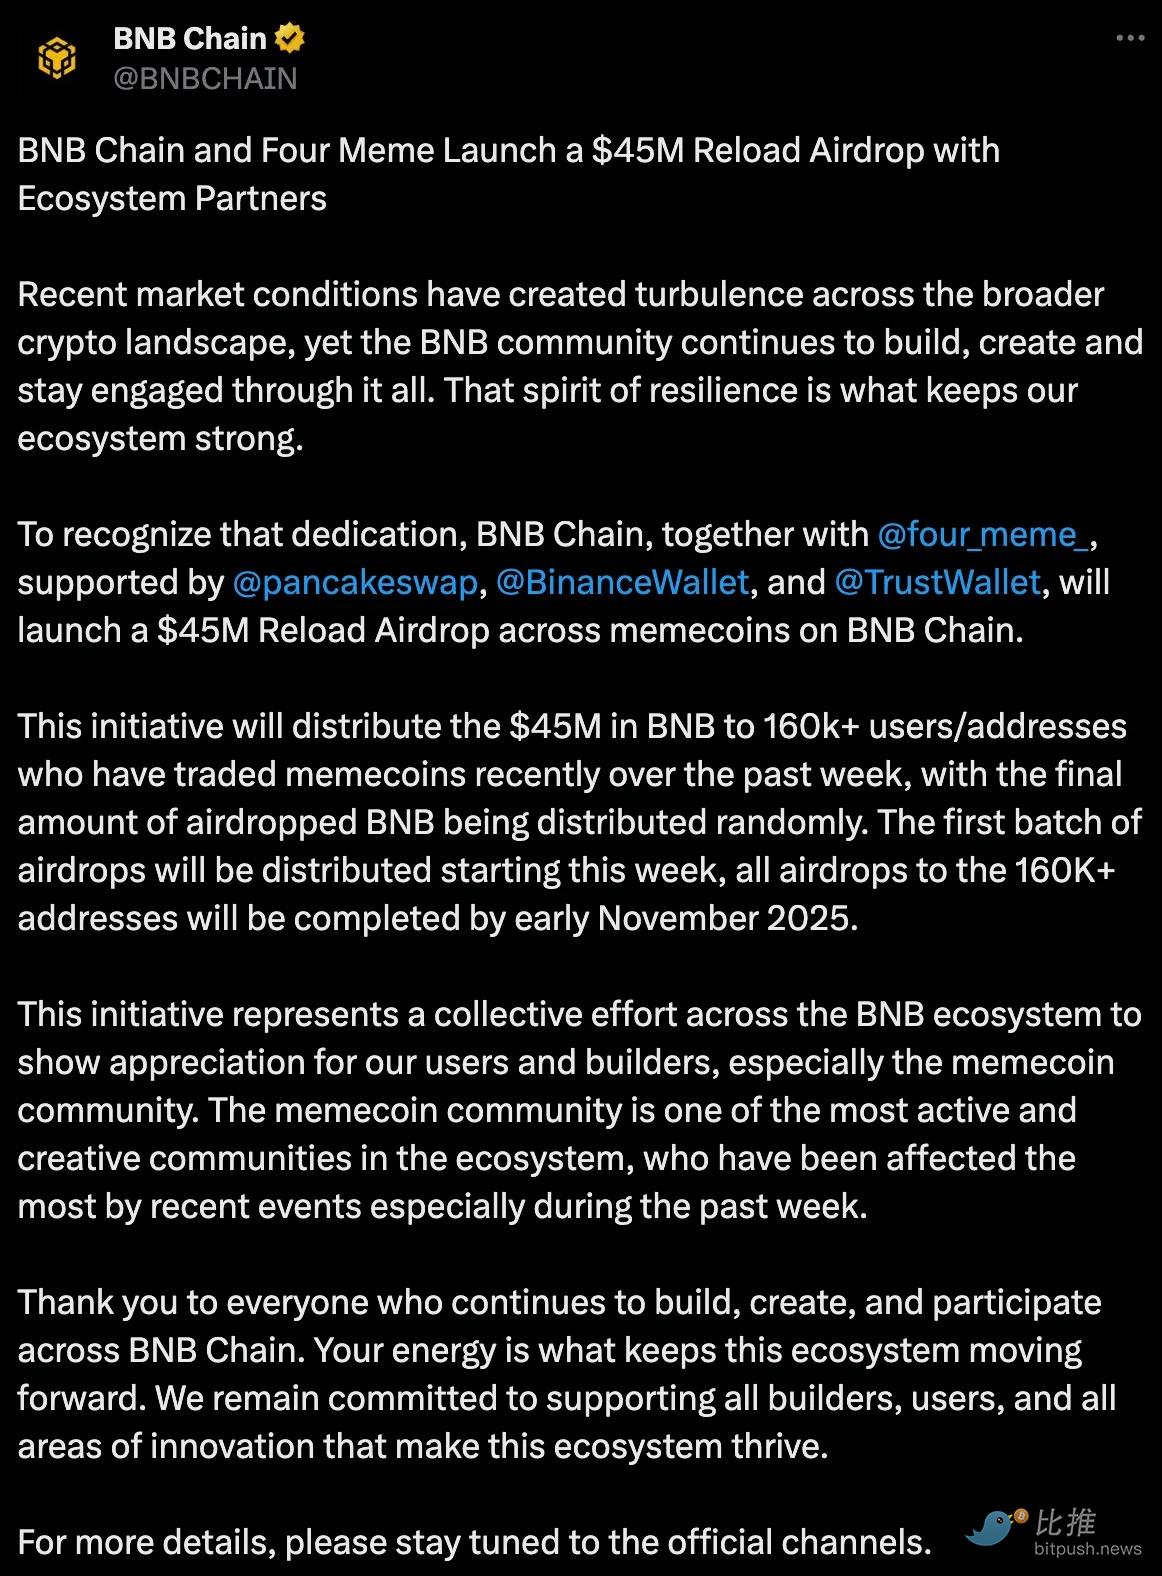
最后一句至关重要。受补偿的不是比特币亏损者,不是 ETH 仓位清算者,也不是在市场崩盘时持有蓝筹山寨币的用户——而是迷因币交易者,仅此而已。
BNB 链的官方声明将此举措定义为对迷因币社区「奉献精神」的认可,称他们是「生态中最活跃、最具创造力的群体,在近期事件中受影响最深」。
这意味着在推特上闹得最凶的人,获得了让他们闭嘴的补偿。
表面上看,补偿受损用户合情合理。交易所在发生技术故障导致可证明损失时确有先例。但此次情况不同:4500 万美元空投是在币安已为 USDe 脱锚及其他平台问题清算赔付 2.83 亿美元之后的额外补偿。
合计 3.28 亿美元的总补偿金,堪称加密史上最大规模用户补偿行动之一。但币安为何如此慷慨?
暴跌背后
崩盘始于特朗普总统通过 Truth Social 宣布对中国进口商品加征 100%关税。比特币从 12.4 万美元跌至 10.5 万美元,恐慌性抛售席卷山寨币市场。至此尚属正常:市场本就如此,杠杆终将杀人,周二总以惨淡收场。
随后事情的走向有点奇怪了。
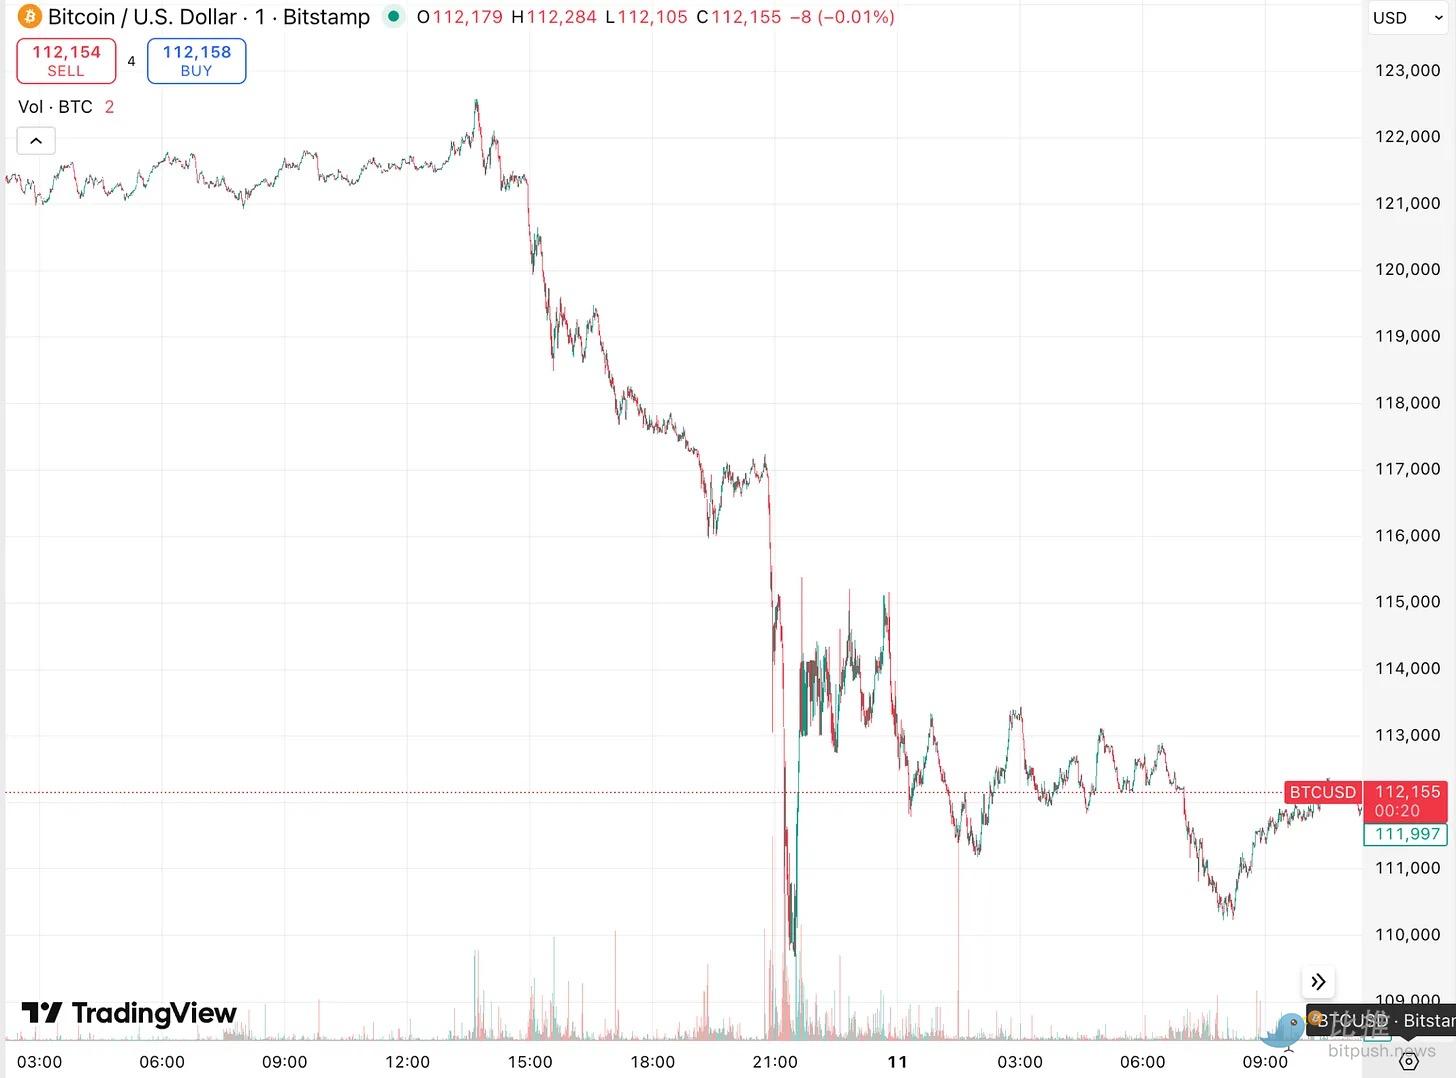
在币安上,包括 ATOM、IOTX 和 ENJ 在内的多个山寨币价格短暂显示为 0 美元——并非趋近于零,而是彻底归零。与此同时,其他交易所中这些代币价格远高于零。ATOM 在其他平台下跌 53%,已属惨烈,但在币安上却「悟道成空」。
币安后续解释称这是「显示问题」,源于小数位设置变更而非实际市场价格。但目睹资产归零却无法操作的用户对此解释毫不买账。
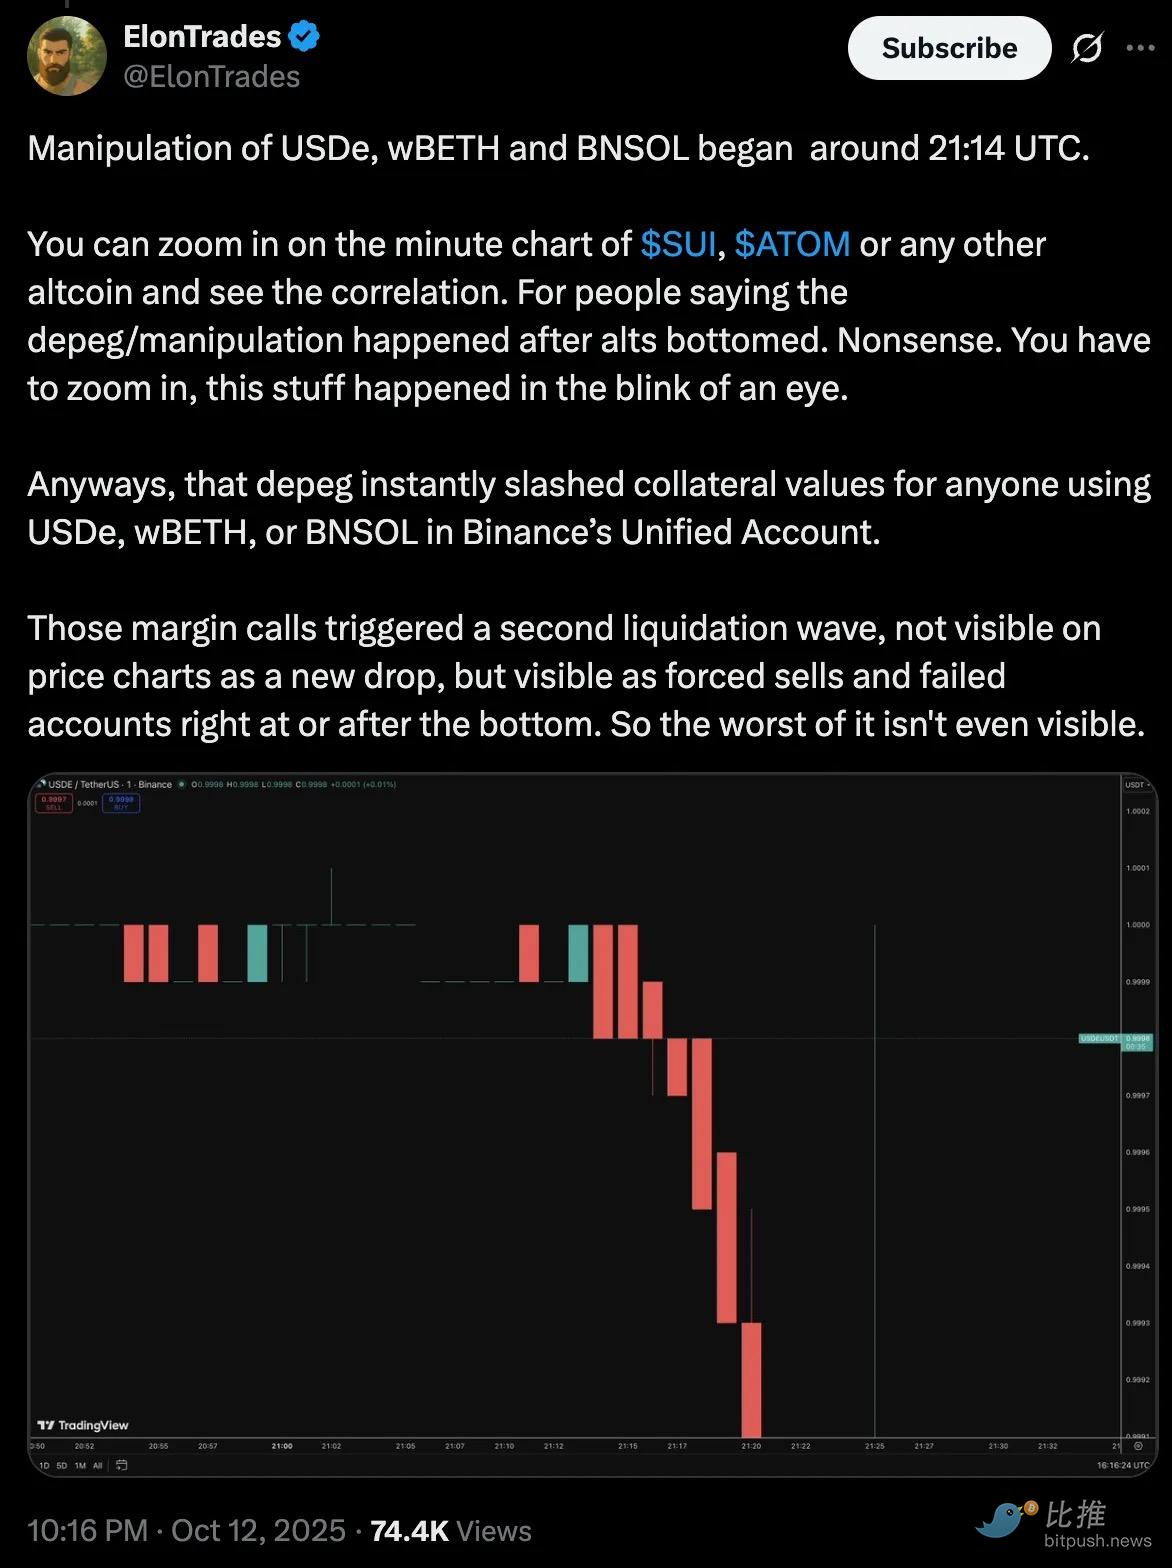
与此同时,Ethena 的稳定币 USDe 在 Curve 等去中心化交易所坚守 1 美元锚定汇率,在币安上却崩至 0.65 美元。Ethena Labs 创始人 Guy Young 指出,币安使用自身薄弱订单簿的预言机数据而非外部价格源,导致仅币安出现巨大价差,引发在其他平台本可避免的清算。
用户报告称暴跌期间账户冻结、止损失效、无法平仓。
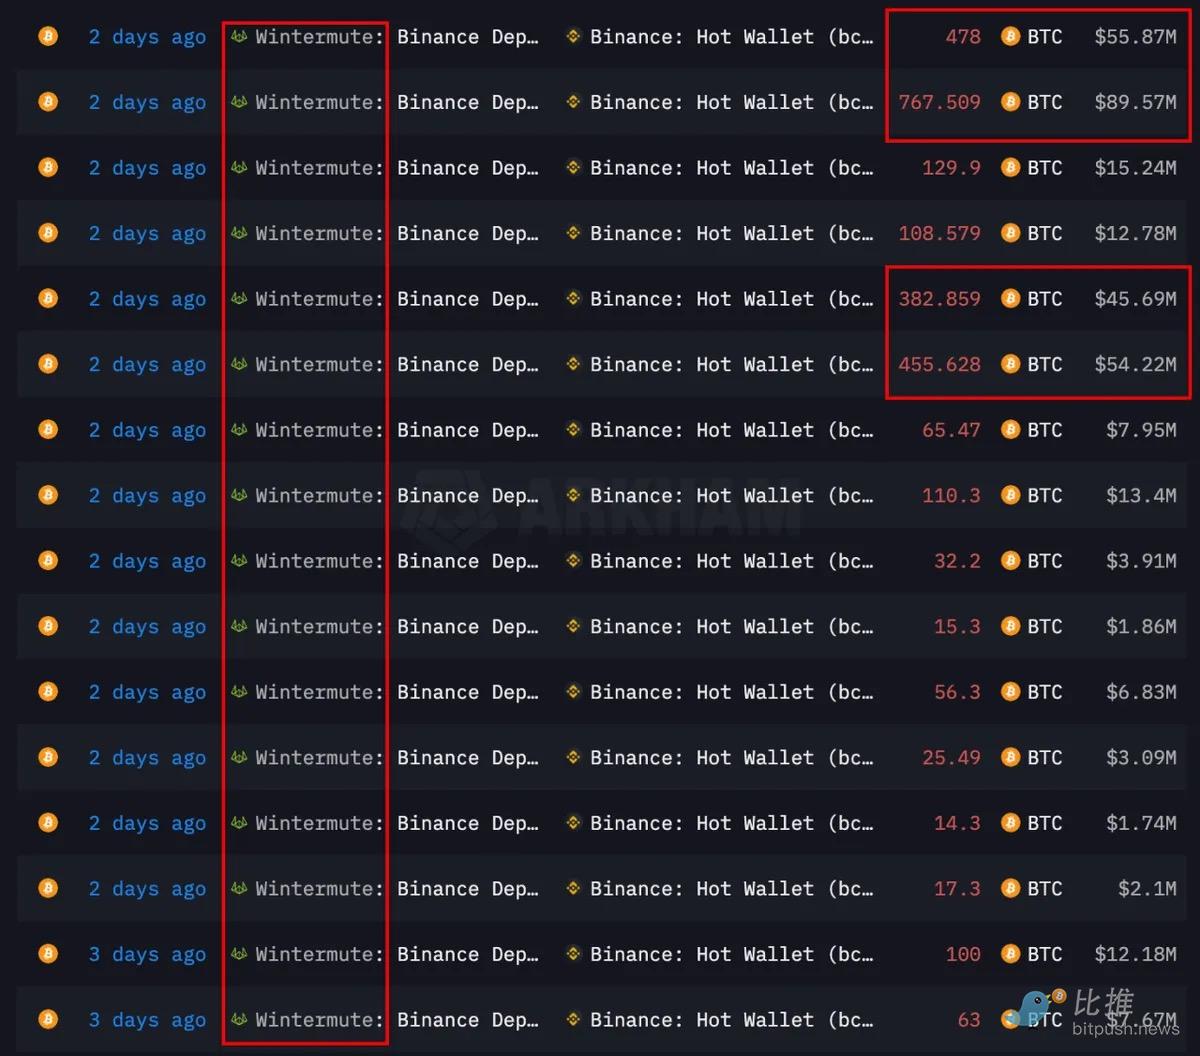
更蹊跷的是,做市商 Wintermute 在崩盘前数小时向币安转入 7 亿美元比特币。分析师指出,暴跌开始时做市商似乎从币安撤出流动性,致使订单簿深度骤降,加速了崩盘。
BitMEX 联合创始人 Arthur Hayes 补充道,主流交易所「清算与交叉保证金仓位绑定的抵押品」的行为加剧了抛售。
综合来看,这不像技术故障,更像一场精心策划的利润收割行动。
币安主要通过收取清算费(通常为仓位规模的 1–1.5%)盈利。清算抵押品在公开市场出售,做市商或保险基金承接对手盘,而非币安自身。
当币安内部预言机将 USDe 定价为 0.65 美元而其他市场接近 1 美元时,大量仓位被错误清算。交易界面卡顿与流动性枯竭时,连环清算加速——每一笔都产生费用。币安否认有任何不当行为,称其「核心永续合约」运行正常,平台清算仅占市场总活动一小部分。
2.83 亿美元补偿被包装为覆盖 USDe 脱锚及其他「平台故障」损失,4500 万美元迷因币空投则被定义为表彰社区韧性。
两种说辞均未触及核心问题:为何如此多问题同时爆发,且仅集中于币安?
即便假设币安所言全部属实:归零是显示错误、账户冻结是因流量暴增、预言机问题是孤立事件、时间纯属巧合——在此最理想情境下,4500 万美元空投仍开创了危险先例。
通过补偿迷因币交易者在极端波动中的损失,币安向市场传递的信号是:低流动性资产的鲁莽杠杆操作无妨,出事时交易所自会兜底。
空投奖励的正是导致问题的行为。迷因币交易本是高风险、高回报的投机活动,参与者清楚规则:他们加杠杆、追逐百倍收益,也接受多数迷因币终将跑路或崩盘的事实——这是游戏的一部分。
这是教科书级的道德风险:当个体被隔离在风险行为的后果之外,他们必会承担更大风险。
此举并非加密领域独有。历史上每次救援行动皆存在同样问题:贝尔斯登和雷曼兄弟倒闭时,美联储出手防范系统性风险。银行从中学会用储户资金赌博,因政府会兜底损失。2008 年危机印证此点,2020 年疫情救援计划再次强化。
如今币安正给加密交易者上同一课。
谁有资格?为何是他们?
4500 万美元空投的资格标准引发的疑问远多于答案。
根据 BNB 链说明,空投对象是「过去一周内交易过迷因币的 16 万以上用户/地址」,分配方式为「随机」。
随机!不依据实际损失,不按清算比例,完全随机。
因此亏损 100 美元的交易者可能与亏损 1 万美元者获得相同补偿,或分文未得而某个仅交易过一次迷因币的钱包却获横财。缺乏透明度使人无法验证分配是否公平甚至合理。
更令人不安的是资产类别区分:为何独宠迷因币?为何不包含山寨币?为何不包括比特币或 ETH 清算者?
官方解释是迷因币社区「受近期事件影响最深」。若以投资组合亏损比例衡量,此说或可成立——迷因币本具高波动性。但按清算总额计算,大部分损失来自比特币和 ETH 仓位,其风险资本规模远胜迷因币。
币安针对性补偿迷因币交易者的决策表明,空投从来与弥补损失无关,而是为平息最喧哗的批评者。迷因币社区擅长发声、组织性强、活跃于社交媒体。他们的协同反扑对币安声誉的破坏力,远胜机构比特币持有者的抱怨。
空投实为封口费,而非赔偿金。
撇开公关话术,4500 万美元空投目的明确:转移对真实问题的注意力。
崩盘期间涌现的四大问题均集中于币安:
1. 界面冻结致用户无法平仓
2. 使用薄弱内部订单簿而非外部数据源的预言机操控
3. 显示价格归零的故障
4. 每秒仅记录一次清算的漏报机制(即便同期发生数百次清算)
末项尤需强调:若 500 人同秒被清算,币安仅上报一次。200 亿美元的报告清算额,实际可能达千亿级别。
Hyperliquid CEO Jeff Yan 指出,币安的清算报告机制每秒仅捕捉一次事件,使真实清算规模可能高出数个量级。CoinGlass 附议称「实际金额可能远超报道」,币安方法论导致「特定条件下百倍低估」。
每个问题均指向基础设施缺陷、设计漏洞,或优先考虑交易所盈利而非用户保护的刻意选择。支付 3.28 亿美元补偿,是为避免承认平台关键时期失灵的廉价代价。
语境对比:币安每日处理数十亿美元交易量,年费收入估计达数百亿。3.28 亿美元赔付若能规避监管审查、集体诉讼或用户流失,不过九牛一毛。
「大而不倒」的问题
币安作为全球最大加密交易所,处理交易量超越其后三家竞争者之和。它历经监管斗争、法律诉讼与创始人监禁仍持续主导市场,只因用户无处寻觅具备同等流动性、资产选择与全球覆盖的平台。
这种统治地位催生另一种道德风险:币安自知「大而不能倒」,用户亦心知肚明。即便经历 10 月 10 日事件、账户冻结与清算混乱,BNB 仍在数日后创下 1370 美元历史新高。
市场因币安救援用户而给予奖励——这才是关键信号。推特质疑、市场操纵指控皆不足虑,价格行动证明:只要事后支票到位,币安便可为所欲为。
与 FTX 对比需加重要说明:SBF 的交易所因无法兑付提款而崩溃,客户资金被窃以填补 Alameda Research 窟窿。FTX 滥用用户存款,故而当客户索回资金时瞬间瓦解。
无证据表明币安存在类似行为,客户资金似乎仍在,提款正常处理,交易所未陷破产。此比较非关欺诈或资金丢失,而在规模与后果:FTX 败于资金枯竭,币安永不会缺钱——它从交易费、清算与价差中持续创造数十亿收入。
支付 3.28 亿美元于它无痛痒,因财富正从交易者囊中源源不断流向平台。
这是中心化加密基础设施的终局:交易所成为银行,银行成为系统性风险,系统性风险终获救援。
区别在于传统金融中纳税人埋单,而币安使用自有利润。这看似慷慨,实则将以用户汲取的资金补偿同一群体。即便补偿金额超过当日清算费收入,资金仍来自其运营的生态体系——补偿资金池源于长期从所有用户(包括那些风险管理得当、从未需救援的理性交易者)收集的交易费、清算费与价差。
这不是慷慨,羊毛,终究出在羊身上。

