



如今的代币上市与其说是起点,不如说更接近退场。虽然冠以代币生成事件之名,但实际上不少情况是作为退出策略在运作。而市场早已通过价格展现了这一现实。
近期公布的“2025年主要代币上市项目中期表现”资料,直白地揭示了现状。上市后价格随即转为下跌趋势,数月内跌幅达-80%,甚至-90%。这不是个别项目的失败,而是反复累积的数据所揭示的结构性结果。
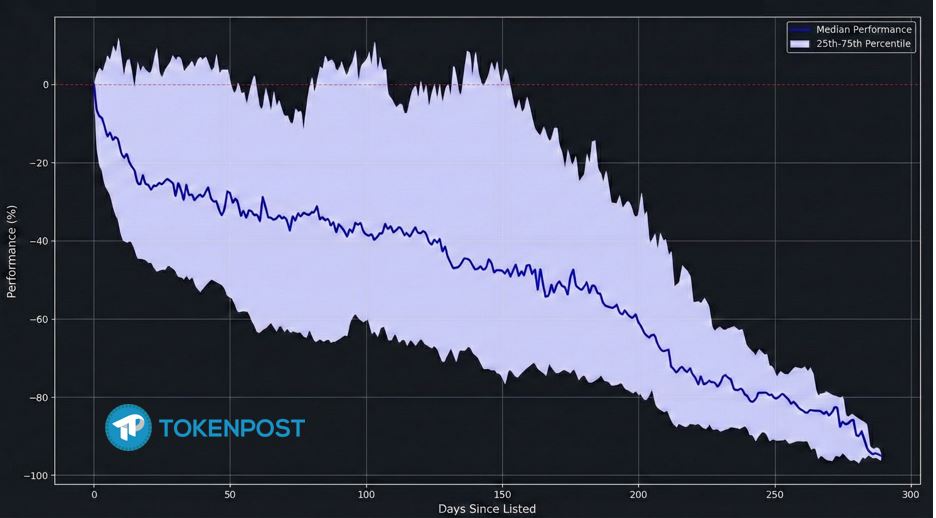
问题不能归咎于某个特定平台。相反,这种在整个行业普遍出现的数字,最清晰地展示了当前加密货币上市体系的走向。如今的上市结构并非以“增长”为前提,而是以消耗和清理为前提设计的。
每当上市后暴跌反复上演,行业总是拿出同样的解释:市场情绪不好、宏观环境不佳、投资心理萎缩。但这些说辞正逐渐失去说服力。问题不在于没有需求,而在于价格从一开始就定错了。
近年来失败上市案例的共同点很明显:上市时点就过高的市值、已经提前透支了未来成功的起始价格,以及没有上涨空间的结构。叙事各不相同,但图表走势如出一辙。市场不争论,只是对已经过高的价格进行重新定价。这不是危言耸听,而是市场的基本运作方式。
现有TGE模式遭遇瓶颈的节点也很明确:价格在由市场形成之前,已在内部被决定。早期投资轮次的价格成为基准,个人投资者被要求接受它。真正的价格发现,却是在流动性释放之后,即交易开始后才进行。顺序完全颠倒了。
价格不是在交易之后被发现,而是被预先强加,再由市场事后修正。在这种结构下,上市后立即下跌不是例外,而是必然。
TokenPost认为,问题症结在于上市方式本身需要转变。解决方案不是更华丽的营销,也不是更严格的锁仓,而是必须从定价方式开始改变。
替代方案是拍卖。拍卖不会宣告“就是这个价格”,而是询问“这个资产对你而言价值多少”。需求先发言,价格随后跟上。特别是荷兰式拍卖,交易在供应实际被消化的最低价格处成立。过度的预期、被叙事吹胀的完全稀释估值都难以介入。留下的只有市场能够承受的价格。
这里还需要一个附加条件:独立性。现有拍卖的局限在于信息容易暴露。当能看到谁出了多少钱时,参与者会相互顾忌,部分大额资金的动向会扭曲结果。此时,价格发现不再是集体智慧的产物,而沦为一场察言观色的游戏。
TokenPost所关注的变革,包含了这一点:构建一个各参与者的判断不对外暴露的结构,即在彼此选择互不影响的环境下形成价格。这不是保密主义的问题,而是独立性的问题。如果判断不独立,市场的智慧也无从谈起。
已经出现了采用这种方式进行上市,使得大规模资金自愿流入,即使在代币全部流通状态下价格仍得以维持的案例。这并非因为激励,也非因为夸大的预期,而是因为在交易之前,市场先确定了“可接受的价格”。
上市不应再成为退出通道。预先设定价格并将负担转嫁给投资者的结构无法持续。反复出现的-80%并非偶然,而是设计的结果。
现在是时候停止“归咎于市场”了。市场早已给出了答案。需要改变的不是氛围,而是结构。而这一改变的起点,不是强加价格的上市,而是发现价格的上市。
