



今年美国退税季正成为比特币零售需求的新短期催化剂。分析指出,史上最大规模的退税金额与美国国税局(IRS)新加密货币纳税申报规定的实施相结合,形成了数亿美元规模的家庭现金可能流入市场的结构。
IRS退税金额同比激增14.5%…总计2,417亿美元
IRS统计数据显示,截至4月3日,退税案件达6,980万件,同比增长3.1%。总退税金额为2,417亿美元,增长了14.5%,人均平均退税金额为3,462美元,上涨了11.1%。通过直接存款方式处理的退税达7,030万件,总计2,429亿美元。
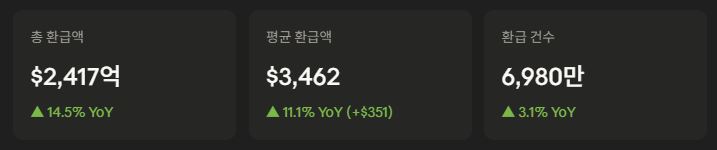
市场观察报道称,今年的平均退税金额比去年高出351美元。值得注意的是,得益于电子申报和直接存款系统,退税款项在数日内即可到达家庭账户,这笔资金连接到比特币购买的时间间隔也大幅缩短。
新加密货币税收申报规定…提交延迟成矛盾性需求信号
今年报税季的特殊之处在于,新的IRS加密货币报告规定首次适用。IRS规定,从申报2025年度税务起,必须通过1099-DA表格报告数字资产交易。受此规定影响,今年纳税申报数量较去年减少了超过100万件。市场观察将延迟送达的文件和新加密货币报告规定列为延迟的主要原因。
出售比特币、在平台间转移或发生了应税事件的普通投资者,现在必须在报税前整理所有交易记录。这意味着比特币已归入工资、证券账户、住房抵押贷款利息等日常申报项目。
这种程序上的摩擦,矛盾地解读为比特币融入主流的强有力证据。申报延迟即意味着领取退税延迟,这表明仍有尚未流入市场的"待机需求"存在。
机构·巨鲸与不同的零售买入机制
比特币需求因参与主体不同,其运作原理各异。机构投资者出于构建投资组合或纳入基准指数目的而买入,长期持有者基于信念进行积累。相反,零售投资者则倾向于对意外现金流入、对上涨行情的错失恐惧症(FOMO)、投资时机判断等情感因素做出反应。
退税季同时提供了"意外之财"和"决策时限"这两种心理因素。4月15日的申报截止日期是数千万家庭的核心财务决策时点,而比特币作为突然出现的流动资金的投向,在即时可及性方面具有竞争力。
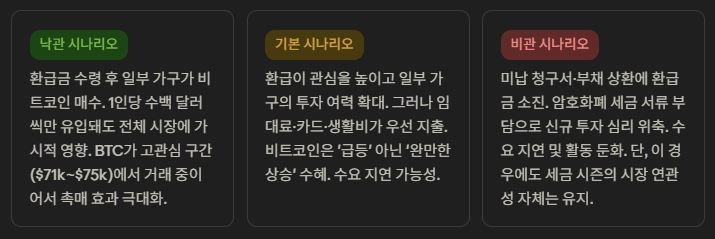
3种情景:温和上涨可能性最大
比特币,演变为"买入与申报"并存的日常资产
此次情况的核心在于,比特币现已完全融入为"购买与纳税申报"同时发生的日常金融资产。在ETF·机构需求讨论占据市场主流的同时,退税这一现实且可量化的零售需求路径正崭露头角。
退税金额明确,申报截止日期固定,加密货币文件程序也清晰。这种结构化的组合,提供了比模糊的宏观流动性叙事或心理波动具体得多的分析框架。未来几天,比特币能否将此次家庭现金流动事件转化为实质性需求,是短期市场的观察重点。
