



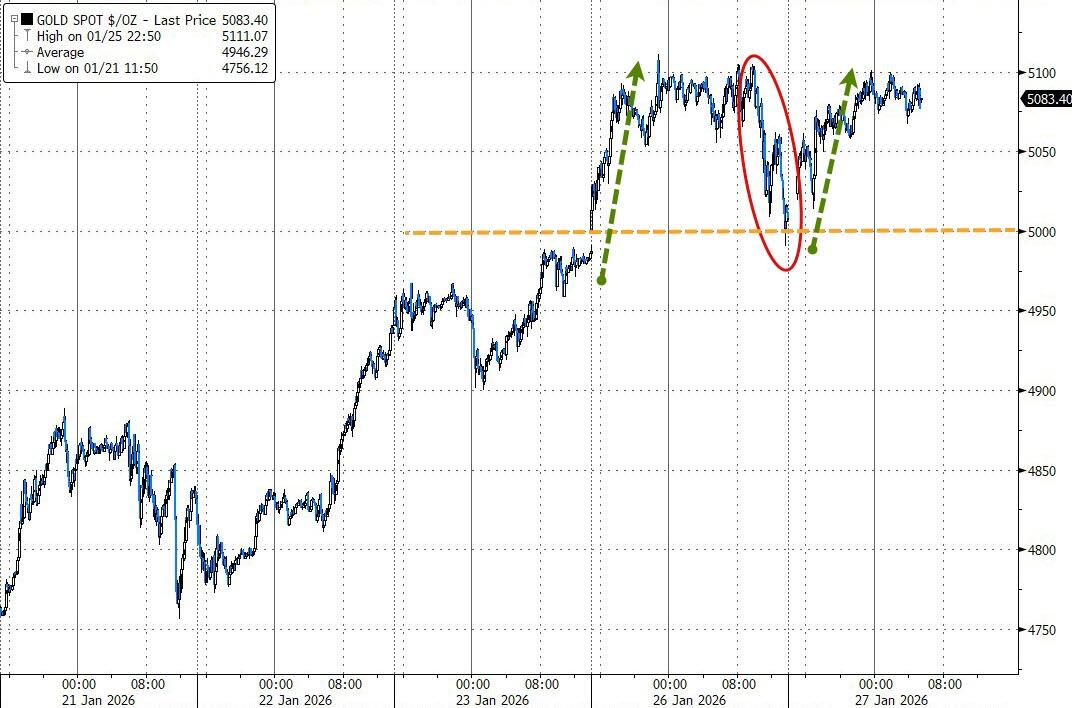
地缘政治风险席卷全球,金价稳居每盎司5000美元这一未知领域。这已超越单纯的通胀对冲,由恐慌情绪催生的“恐慌性买入”正主导市场。
阿蒙迪的CIO文森特·莫蒂埃评价称:“从长期角度看,黄金是对抗货币贬值的绝佳防御工具,也是保持购买力的最佳方式。”在此背景下,华尔街顶级投行高盛的衍生品交易员们关注的并非单纯的价格上涨,而是市场内部察觉到的“某种异常迹象”。他们在报告中传递紧急信息称:“当前市场已出现反转。”
◇ 聪明钱的回归:两周内690亿美元“疯狂买入”
根据高盛分析,自1月中旬以来,管理资金的黄金买盘急剧增加。美联储可能干预的消息成为最初的导火索。
具体数据显示,1月6日至13日期间,聪明钱净买入约57亿美元(约合7.6万亿韩元)的黄金。这是自去年9月2日以来的最大单周规模。未平仓合约的增加与价格上涨同步出现,是典型的牛市特征。
买盘并未就此停止。截至1月20日,又有120亿美元资金流入。波兰央行提议增持黄金储备、日元走强(存在利率审查可能性)等宏观因素叠加,推动金价在4个交易日内飙升6.7%。
◇ 市场的异常迹象“波动率倒挂”…交易员的应对策略是?
高盛关注的核心要点并非单纯的价格上涨,而是期权市场的结构性变化。随着价格飙升,看涨期权买盘集中涌入,3个月隐含波动率飙升至多年高位。
有趣的是,由于对上涨的非对称需求集中在短期合约,导致“3个月波动率”高于“1年波动率”的“倒挂现象”发生。两项指标的差值扩大至2022年以来最大。
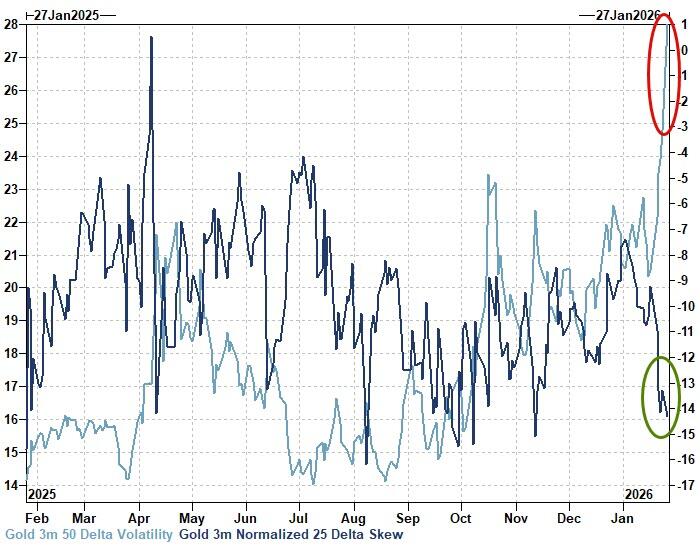
对此,高盛交易员提出了明确的策略:“无论市场观点看涨还是看跌,利用当前扭曲的波动率结构,采取‘卖出短期期权’并‘买入长期期权’的策略更为有利。”
换言之,即建议卖出过热短期溢价,同时建立相对便宜的长期头寸,以搭上长期上涨趋势的顺风车。
◇ “高金价无法治愈高金价”
一般大宗商品市场有句格言:“高价格能治愈高价格”。其逻辑是价格上涨会刺激供应增加,从而使价格重新稳定。但高盛断言:“这一法则不适用于黄金市场。”
原因在于“供给缺乏弹性”。黄金开采量仅占全球黄金库存的约1%,且价格上涨无法立即转化为开采量的增加。因此,黄金涨势的停止并非源于供给增加,而只能由“需求下降”引起。
基于此逻辑,德意志银行将年末目标价上调至每盎司6000美元,高盛也判断私人部门的黄金需求已正式启动,将目标价上调至5400美元。
◇ 预示涨势终结的3个“卖出信号”
那么,这场巨大的涨势将于何时停止?高盛提出了预示潜在顶部的三个触发因素。
-
地缘政治风险缓解:当各国央行储备多元化的动机消失时。
-
宏观经济风险化解:当私人投资者的对冲需求减少时。
-
美联储政策转向:当政策从降息基调急剧转向“加息”,引发ETF资金流出时。
其中央行需求数据是最重要的指标。高盛给出了具体数值:“若央行的月度净购买规模持续降至2022年前的水平,即‘17吨’以下,这将成为强烈的卖出信号。”
必须警惕历史重演:在1990年代和2000年代初,随着国际贸易开放导致地缘政治对冲需求减少,各国央行曾转为净卖家。
但目前而言,私人部门的黄金资产配置才刚刚开始,央行需求也依然稳固。高盛上调目标价的原因正在于此。
