



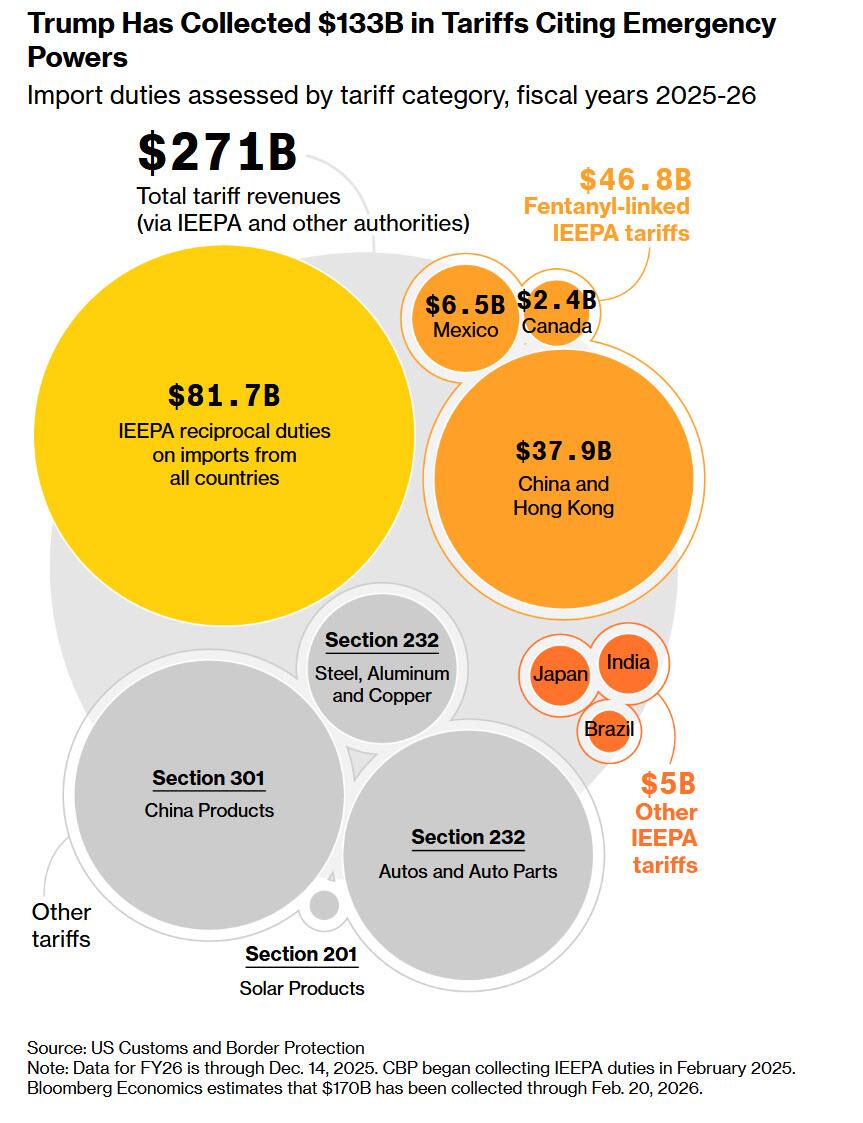
今年2月20日,美国联邦最高法院以6比3的投票结果裁定,特朗普政府依据《国际紧急经济权力法》征收的关税整体违宪无效。这既包括"互惠关税",也包含针对加拿大、中国、墨西哥等基于紧急声明征收的关税。不过,对钢铁、铝、汽车征收的232条款关税,以及2018-2019年对中国商品实施的301条款关税,则不受此次判决影响。
特朗普总统在判决后立即依据贸易法122条款,宣布对全球进口商品征收10%的统一关税,并于次日突然将其上调至15%。由于已达到15%的法定上限,目前无法立即进一步上调。
1. 经济影响:冲击比预想的有限
高盛和摩根士丹利均分析认为,此次判决对美国经济的实际影响不会太大。
关税实际有效税率变化甚微。高盛估算,将IEEPA关税无效判决和新的122条款关税加总,2025年初相比的实际关税税率升幅,仅从原先的10个百分点小幅降至9个百分点左右。这几乎是维持现状的水平。
物价影响已大部分反映。高盛估计,迄今为止的关税上调已将核心PCE物价指数推高约0.7%。鉴于关税实施10个月后,消费者价格转嫁率已超过60%,预计在剩余的2026年,额外的物价上涨压力仅为0.1%左右。简单来说,这意味着"关税冲击的大部分已消化在消费者价格中"。
增长率预期反而向好。高盛给出的2026年第一季度GDP增长率预估为年化3.4%。不过,其中1.3个百分点是源于2025年第四季度末政府停摆结束带来的基数效应,剔除后的基础增长率约为2.1%。预计2026年全年(基于第四季度)增长率为2.5%,随着关税逆风逐渐被减税效果抵消,将较2025年的2.2%略有改善。
2. 政策不确定性:关税只是形式改变
最重要的变量是退税问题和关税重新加征路径。
退税复杂且不透明。最高法院对已征收的关税何时、如何退还未作任何裁决。连持反对意见的卡瓦诺大法官也警告称"退税过程很可能一团糟"。从过往案例看,退税通常只针对提起诉讼或提出异议的企业,因此实际退税范围可能有限。高盛估计,迄今为止通过IEEPA征收的关税约1800亿美元,未来一年内相当一部分将分期退还。摩根士丹利的中期情景预估退税规模为850亿美元。
特朗普打出其他牌。政府计划同时动用122条款(适用150天临时措施)、232条款(分产品调查)、301条款(贸易惯例调查)等手段来替代IEEPA。高盛预计,这将使现行15%的关税水平维持到年底,之后从2027年起重新调整至IEEPA之前的水平。不过,摩根士丹利分析认为,"表象之下关税反而呈现缓和趋势",预计例外许可、适用宽限期、产品排除等情况将会增加。
对主要国家影响各异。澳大利亚、英国、新加坡等原先适用10%互惠关税的国家,现在税率反而升至15%。另一方面,与美国达成个别协议的欧盟、日本、瑞士、台湾等国家和地区,若15%关税在原有基础上"累积适用",实际负担也可能增加。对中国而言,虽然IEEPA关税解除将降低税率,但分析认为在特朗普预计于3月底访华之前,利用301条款重新加征关税的可能性较低。高盛认为,巴西、南非等国家最有可能成为短期301条款调查对象。
3. 市场影响:债券由弱转强,美元面临进一步走弱压力
美国国债市场预计短期冲击后将趋稳。市场最初因担忧"退税带来的财政负担→国债发行增加→利率上升"而抛售国债。但摩根士丹利认为这种反应不会持久。即使为筹措退税资金而增加发行,也将以短期国库券为主,预计投资者的关注点最终将回归"通胀下行风险",从而推动利率再次走低。
美元面临进一步走弱压力。失去IEEPA这一即时关税工具导致美元的"外交武器"功能减弱,这是美元走弱的因素。摩根士丹利预计,加上地缘政治不确定性、以及因关税替代工具推出延迟而改善的全球增长预期,美元走弱压力将持续。
核心要点
此次判决的本质并非"关税的废除",而是"关税的法律重新包装"。特朗普政府将通过多种替代法律手段维持相似水平的关税,对投资者和企业而言,短期不确定性反而增大了。即使关税得以退还,也很可能导致新的关税加征,因此实际的成本节约效果有限。对物价的冲击已大部分消化,华尔街预计,得益于减税效应,增长率前景反而将呈现改善态势。
