



生成式AI创作工具市场的中心正从图像转向视频和语音。
9日,据a16z称,引领早期生成式AI扩散的主要产品是Midjourney、DALL-E、Stable Diffusion等图像生成服务。这些服务在ChatGPT发布之前就已公开,是许多早期用户首次体验生成式AI的工具。
当时,图像生成工具几乎主导了创作AI市场。视频和语音生成技术随后才出现,在早期市场中,图像生成服务占据了最大份额。
然而市场结构已发生巨大变化。在2023年9月发布的首次调查中,基于网络的9个创作AI服务中有7个是图像生成工具。大约3年后的当前调查中,图像生成服务仅剩3个,但创作工具总数仍保持在7个左右。
差异在于填补空缺的技术。视频、音乐、语音生成工具取代了减少的图像生成服务的位置,创作AI市场的中心发生了转移。
图像生成市场的变化受“功能整合”的影响很大。随着ChatGPT的GPT Image 1.5和谷歌Gemini的“nano banana”等内置图像模型快速改进,独立图像生成服务面临难以竞争的环境。
实际上,在早期调查中位列前十的Midjourney,目前排名已下滑至第46位。目前仍留在榜单上的Leonardo、Ideogram、CivitAI等,已定位为针对特定创作社区的功能导向型服务,而非参与通用图像生成竞争。
本次调查中变化最大的领域是视频生成AI。Kling AI、Hailuo、Pixverse等快速增长,获得了实际用户基础。特别是中国开发的视频生成模型在输出质量方面持续保持领先地位。
未来,基于Seedance 2.0的应用程序也可能出现在榜单上。在美国,谷歌的视频模型“Veo 3”被认为是首次缩小这种技术差距的案例,受此模型影响,Google Labs的流量也出现增长,排名从第36位上升至第25位。
值得注意的是,OpenAI的视频模型“Sora”未包含在此次移动端榜单中。OpenAI于2025年9月以独立应用程序形式发布了Sora 2.0,允许用户将自己的数字面部作为“Cameo”上传,生成有真实人物出现的视频。
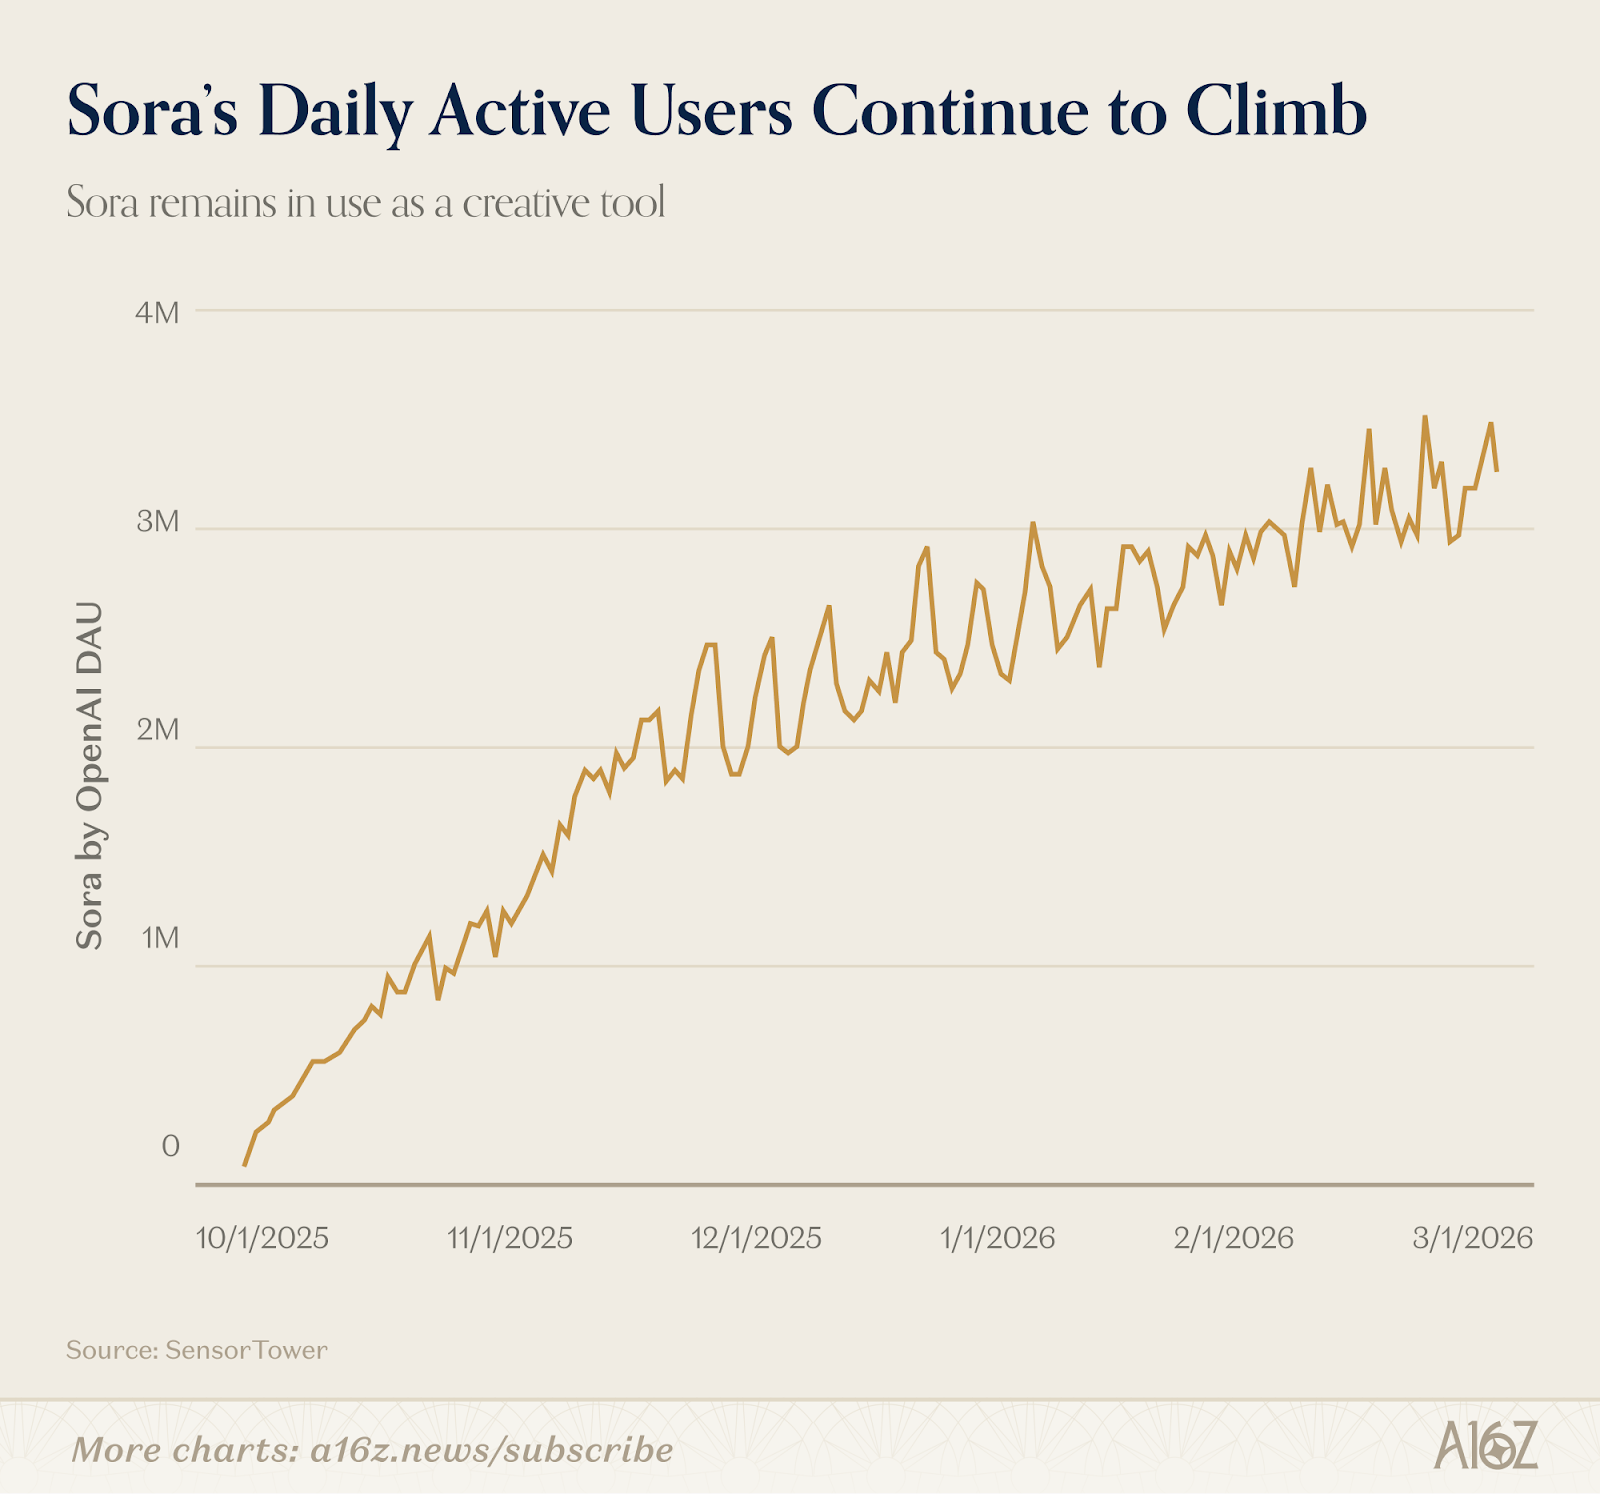
Sora在发布后立即在美国App Store榜首位置保持了20天,并比ChatGPT更快达到100万次下载。但此后下载增速有所放缓。这是因为AI视频服务尚未达到像社交平台那样爆发式扩散的阶段。
尽管如此,Sora仍保持着相当规模的用户基础。根据SensorTower的数据,目前基于移动端的Sora日活跃用户约为300万人,AI视频创作者们持续利用其生成的内容发布到其他平台。
音乐和语音领域则保持着相对稳定的市场。音乐生成服务Suno在本次调查中仍保持第15位,与上次调查排名相同。
语音AI公司ElevenLabs自2023年9月以来一直稳定出现在所有调查榜单中。这是因为语音克隆、配音、音频制作等专业功能仍保持着独立服务的竞争力。
这一趋势显示了生成式AI市场的结构性模式。在谷歌和OpenAI等大型AI公司集中投资的领域,独立服务的流量趋于减少。图像生成是典型例子,视频生成领域也可能逐渐出现相同趋势。
另一方面,分析认为,在大型AI公司关注度相对较低的音乐和语音领域,独立服务仍有增长空间。
