



尽管上周末委内瑞拉遭遇了地缘政治剧变,但全球金融市场却保持着惊人的冷静。甚至在某些领域还能察觉到热烈的乐观情绪。
摩根士丹利的债券策略师维什瓦纳斯·蒂鲁帕图尔在最新报告中分析称:"委内瑞拉的冲击并非危机,反而提供了清晰的投资机会。"他梳理了混乱中华尔街关注的"委内瑞拉相关三大投资要点"。
■ 油价不会暴涨:"反而会下跌"
通常产油国发生政变时,油价会飙升。但这次不同。布伦特原油价格几乎没有变动。
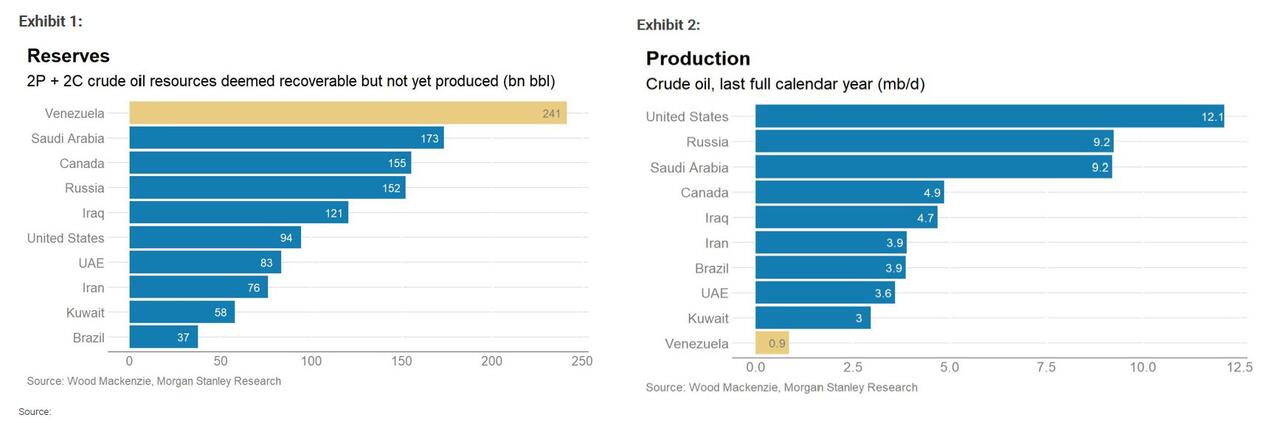
摩根士丹利的大宗商品策略师马特恩·拉茨将原因归结于"供应过剩"。截至2026年,原油市场已处于库存过剩状态。得益于这一缓冲地带,油价保持稳定,摩根士丹利预计未来几个月油价反而会跌至每桶50美元中段。
长期来看,如果委内瑞拉(拥有全球最大储量)的石油产业恢复正常,全球市场将涌出更多原油,油价下行压力预计会进一步加大。
■ 能源股的"去芜存菁":关注炼油股
油价平静,但能源股市场却很火热。摩根士丹利将此次事件的最大受益者指向了美国炼油商。
"后马杜罗"时代开启后,委内瑞拉的重质高硫原油出口很可能恢复。专门处理这种重质原油的美国墨西哥湾沿岸炼油商将能够以低价进口原油,从而获得丰厚利润。因此,预计瓦莱罗能源和马拉松石油等炼油商将显著受益于成本降低效应。
大型石油公司的动向也值得关注。不仅是在当地仍有业务的雪佛龙,就连过去因国有化措施而被赶走的埃克森美孚和康菲石油,也因市场对它们重返委内瑞拉并获得补偿的预期而股价上涨。
■ 债券市场的"头奖":死债复生
最戏剧性的逆转发生在债券市场。实际上被视为废纸的委内瑞拉国债及国有石油公司PDVSA的债券价格在上周末期间暴涨。
委内瑞拉及PDVSA债券自上周以来飙升了26%,平均价格突破了35美元(面值100美元基准)。这是因为亲市场的政权移交可能性增大,市场预期通过债务重组能够收回资金。
摩根士丹利分析认为,PDVSA(国有石油公司)债券比国债的上涨潜力更大。判断依据是,如果石油生产恢复正常,企业债券比国债恢复得更快的可能性更高。
■ 危中有机
摩根士丹利将此次事件定义为"可控冲击"和可以期待"建设性结果"的事件。原油市场将因供应过剩而保持稳定,股票市场中炼油股和大型石油公司预计将受益。债券市场也预示着违约债券的华丽复苏。
市场已经在为超越政治不确定性的"经济正常化"定价。是时候关注委内瑞拉枷锁解除所带来的新机遇窗口了。
