



近期市场的主流叙事很明确:通胀已被控制,降息周期正式启动。但原材料市场讲述的却是完全不同的故事。
原材料 vs 国债利率:日益扩大的背离
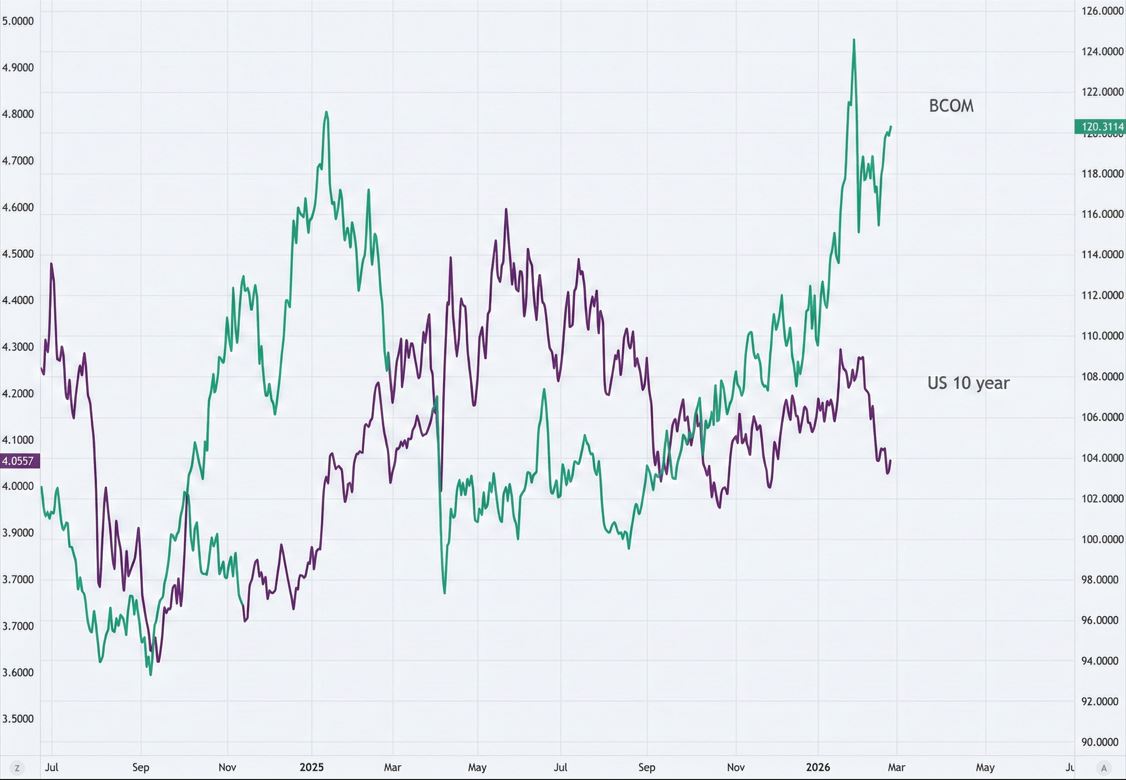
彭博大宗商品指数(BCOM)与美国10年期国债收益率之间的背离在短期内扩大到极端水平。通常,原材料价格和长期利率反映通胀预期,并朝同一方向变动。但现在,BCOM突破120点延续涨势,而美国10年期国债收益率却跌至4.05%附近。这意味着两者中必有一个是错的。
预期通胀也与原材料走势背离
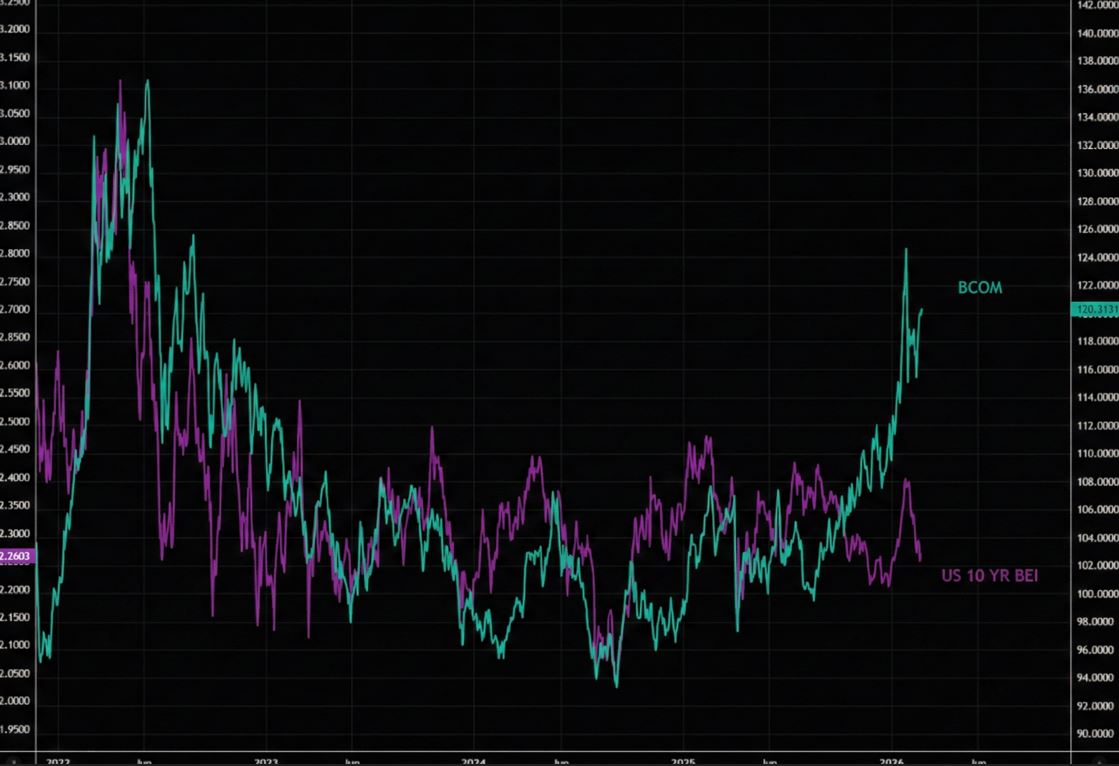
更值得关注的是美国10年期盈亏平衡通胀率(BEI)与BCOM的关系。BEI代表了债券市场对未来10年平均通胀率的预期,但从2025年下半年开始,其与BCOM的联动性开始破裂。原材料价格飙升,但债券市场反映的通胀预期却在下降。这是2022年以来最大的背离水平。
油价也发出相同信号
油价与10年期BEI的背离近期也在再次扩大。在国际油价反弹至每桶65美元水平的同时,BEI反而呈现下降趋势。能源价格是直接影响CPI的项目,如果这种背离持续,未来通胀指标中出现"意外"的可能性无法排除。
AI反通胀叙事的局限性
有趣的是,近期预期通胀的下降,在时间上与AI相关股票的抛售潮重合。根据高盛资料,CPI 2年期互换利率与"AI风险篮子"指数呈现同步下跌。这可以解读为市场反映了"AI将提高生产率从而降低通胀"的预期,但这仅仅是尚未实现的期望。而原材料价格上涨却是当下的现实。
投资战略启示:关注价值股、小型股、非美国资产
Stifel的首席策略师班尼斯特从长期角度提出了值得关注的分析。他指出,如果原材料指数的10年增长率维持在约5%的水平,原材料与价值股相对于成长股的差距可能会急剧缩小。
这意味着可能出现小型股跑赢大型股、非美国资产跑赢美国资产的环境。这对于包括韩国在内的新兴市场以及原材料相关板块可能是一个积极的场景。
核心总结
债券市场说"通胀结束了",但原材料市场警告"还没结束"。历史上,这种程度的背离并未持久。最终,要么国债收益率再次上升,要么原材料价格下跌,二者将趋于一致。哪一方正确,将极大地影响未来的投资策略。
