



美国2年期国债收益率再次跌至有效联邦基金利率(EFFR)下方。随着伊朗核谈判进展与霍尔木兹海峡重开信号叠加,市场开始移除能源冲击情景,并重新反映美联储(Fed)温和的降息周期。
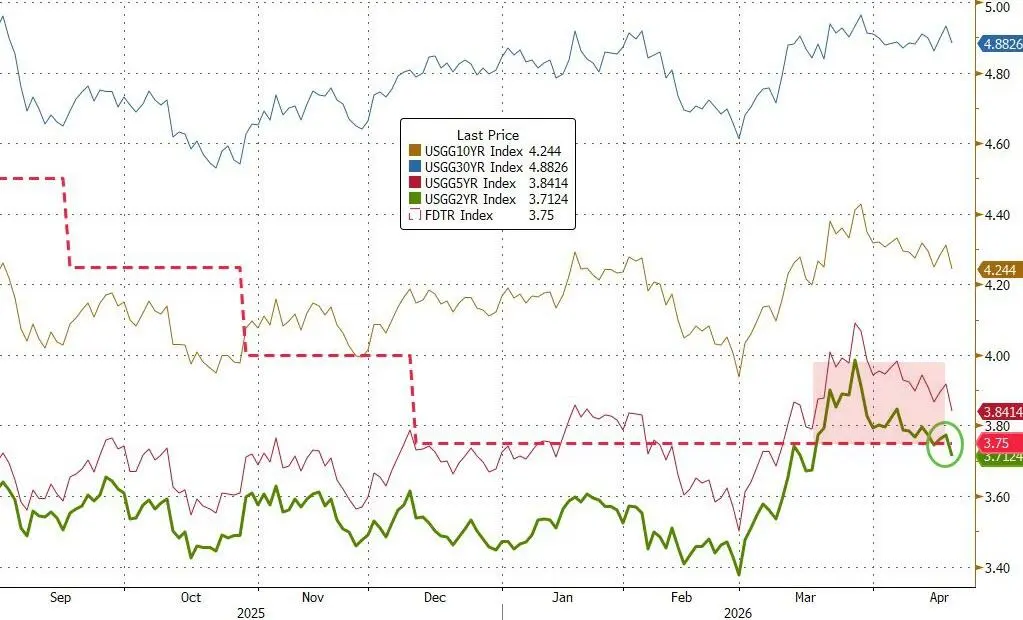
■ 2年期收益率时隔月余再度回落至EFFR下方
据加拿大蒙特利尔银行(BMO)研究显示,2年期收益率持续高于EFFR超过一个月,是2001年以来的最长纪录。在霍尔木兹海峡封锁、国际油价飙升的局势下,市场参与者在美联储只能专注于抑制通胀的前提下,将利率维持不变甚至加息的可能性都计入了价格。其结果形成了短期收益率逆转现行政策利率的异常格局。
然而随着外交渠道重启及伊朗宣布重开海峡,形势发生逆转。市场已失去继续将同等通胀溢价反映在短期收益率上的依据。
■ 美联储处于"冻结模式",非加息路径
3月FOMC会议将基准利率目标区间维持在3.50~3.75%,并在声明中强调双重使命(物价·就业)两侧的风险。3月SEP(经济预测摘要)提出的2026年底基准利率中值也冻结在3.4%。
关键在于美联储并不处于加息路径。若伊朗事态从能源冲击转向缓慢的外交谈判阶段,短期收益率便无需维持超越现行政策利率的通胀溢价。
■ 正常降息周期的市场逻辑
在常规降息周期中,2年期收益率通常低于EFFR。因其会提前反映未来两年的平均政策利率,即渐进式降息路径。此次2年期收益率高于EFFR,意味着市场因能源冲击引发的通胀担忧而对预期降息路径本身产生不信任。而周五(当地时间)2年期收益率的下跌反转,则证实了这种不信任正在缓解。
市场正将伊朗风险从地缘政治利空重新归类为可控的外交变量。短期收益率的走势正是最敏感反映这一转换过程的晴雨表。
