



撰文:Hedy Bi
本文于 3 月 11 日首发 TechFlow 深潮,原标题为《比特币现货 ETF 通过后的 2 个月:链上数据揭示 BTC 供不应求》。文中观点纯属笔者基于链上数据进行分析,不构成对任何潜在投资目标的推荐或意见,亦不得视为投资建议。
3 月伊始,美联储(FED)推出了半年度货币政策报告。随着市场对 6 月份降息的预期上升,黄金价格达到了 2024 年的最高水平。仅隔一天,BTC 也创下了市值新高。比特币现货 ETF 通过后可以被视为一个分水岭,时隔两月,金融的推手正加速加密市场的成熟,也让这个市场更加复杂。
然而,作为反映市场真实情况的「诚实」指标,链上数据显示投资者的两极化趋势日益显现。正如欧科云链研究院在前文《比特币现货 ETF 申请获批倒计时一天:美国不会轻易放手!》所说「新市场蓄势待发,原有市场更坚定」。本文结合 OKLink、CryptoQuant 和 Glassnode 三方链上数据从BTC 的供需和市场分布的角度浅析 BTC 市场:
一、从链上数据分析 BTC 供需现状
从供给端来看,截至发文时间根据 CryptoQuant 数据统计显示,目前有超过 30 家中心化交易平台的 BTC 持仓处于流出状态,总额高达约 71,934BTC。
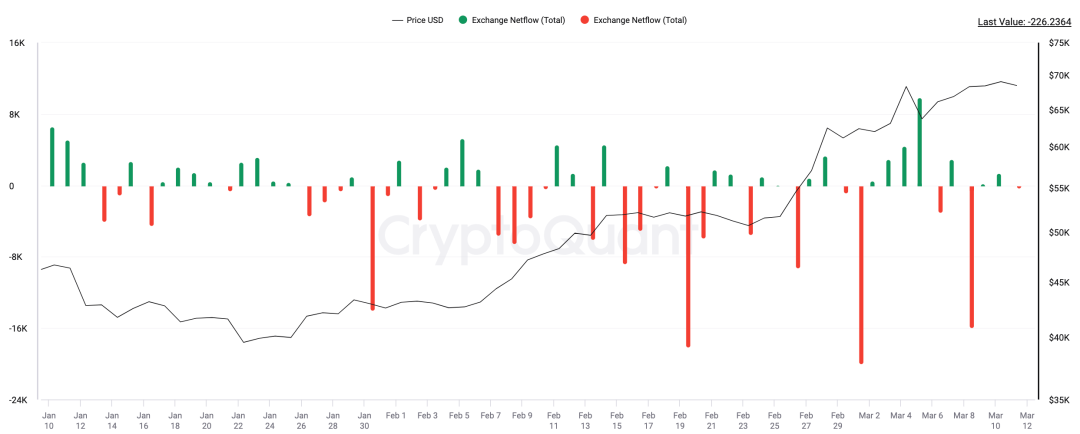 图 自 2024 年 1 月 11 日至今(3 月 10 日完整数据)中心化交易平台 BTC 净流入 / 流出(单位:BTC)
数据来源:CryptoQuant
此外,我们也可以看到矿工在持续抛售,原因主要是赶在下一次减半前进行清算。下一次挖矿减半会变成挖矿奖励从 6.25BTC 降至 3.125BTC。截至发文时间,与加密货币矿工绑定的钱包计算得出在 ETF 通过至今这段期间内,地址上 BTC 净外流约 8,530 枚 BTC。也就是说从交易所以及矿工两大供应端减少的 BTC 大概是 80,464 枚 BTC。这里,我们已经用净外流的数量进行计算,因为净外流数据是包含矿工本身对囤币的需求和实际挖出 BTC 的差值。
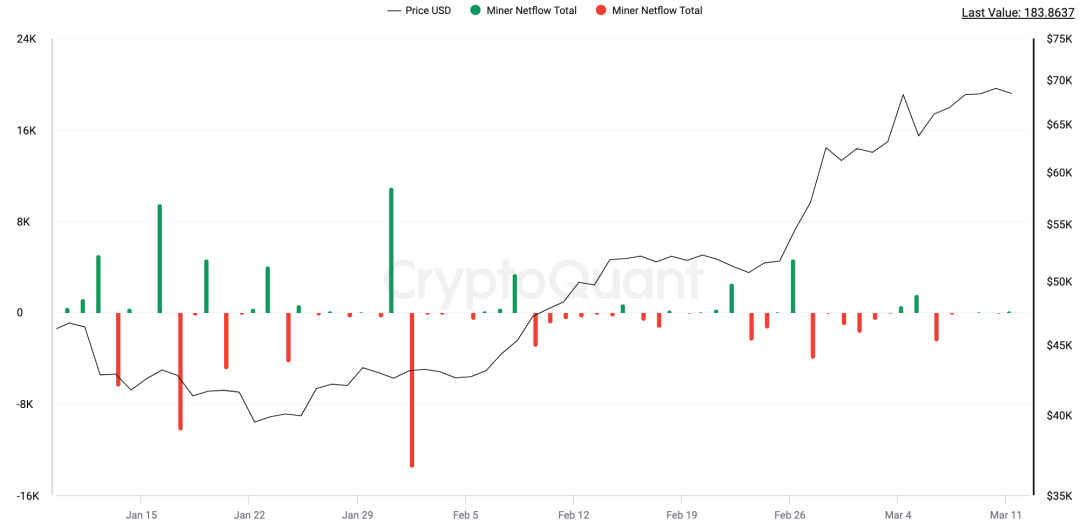
图 自 2024 年 1 月 11 日至今矿工钱包地址 BTC 净流入 / 流出(单位:BTC)
数据来源:CryptoQuant
在需求端,尽管市场上一直在讨论灰度不断抛售 BTC 的情况,由于各个数据来源的统计会有偏差以及各机构更新现货 ETF 的时间有所偏差,这里根据 CryptoQuant 以及 Farside 数据综合测算,通过 BTC 现货 ETF 这一渠道进入市场的资金规模累计已达到 95.94 亿美元,与 BTC 现货 ETF 被允许交易时相比,截至当地收盘时间 3 月 8 日净流入总量约为 176,396 枚 BTC。仅 BTC 现货 ETF 一个通道,就让 BTC 在市场上达到了供不应求的状态,缺口目前来看达到了 9.5 万多枚 BTC。然而,真正的 BTC 供给源头是矿工。尽管存在其他渠道如交易所的 BTC 流出,但这并非可持续的供给来源。
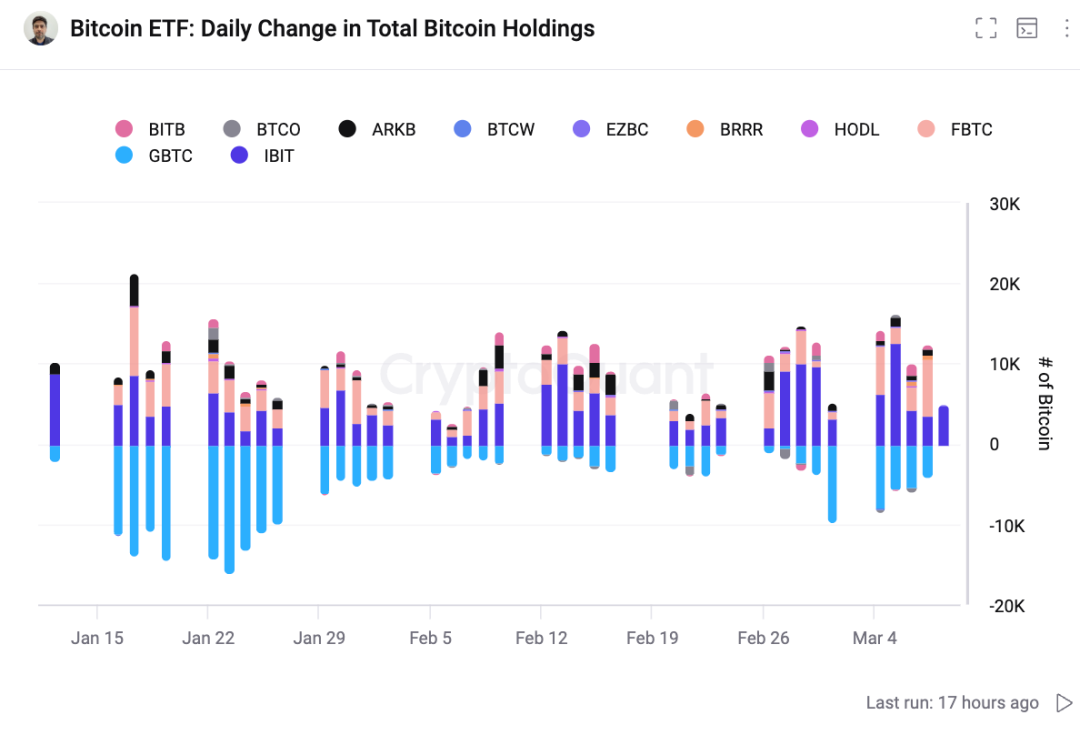 图 自 2024 年 1 月 11 日至今 Bitcoin Spot ETF 净流入 / 流出(单位:BTC)
数据来源:CryptoQuant
而在约 40 天之后,BTC 减半会让新产生的供应量减半。按照 BTC 的设定:每产生 210,000 个区块后奖励将减半一次,直至 2140 年出块奖励为 0,所有 BTC 发行完毕,最终发行总量恒定为 2100 万枚。
并且与以往减半还有所不同,BTC 生态系统内出现了一项开创性创新——铭文,据 Dune 链上数据统计,目前来自这一创新贡献给 BTC 生态的费用已经达到了 6,290BTC,为矿工贡献了一部分收益。未来,随着 BTC 生态的创新应用的发展以及 L2 解决拓展性,矿工的收入也会增加,这也减缓了矿工为了挖矿成本不得不抛售 BTC 的实际压力,也就意味着供应端的情况与前几次减半还不同,抛售给市场的压力减小,矿工更愿意囤币,而不是拿出去对市场进行「供应」。
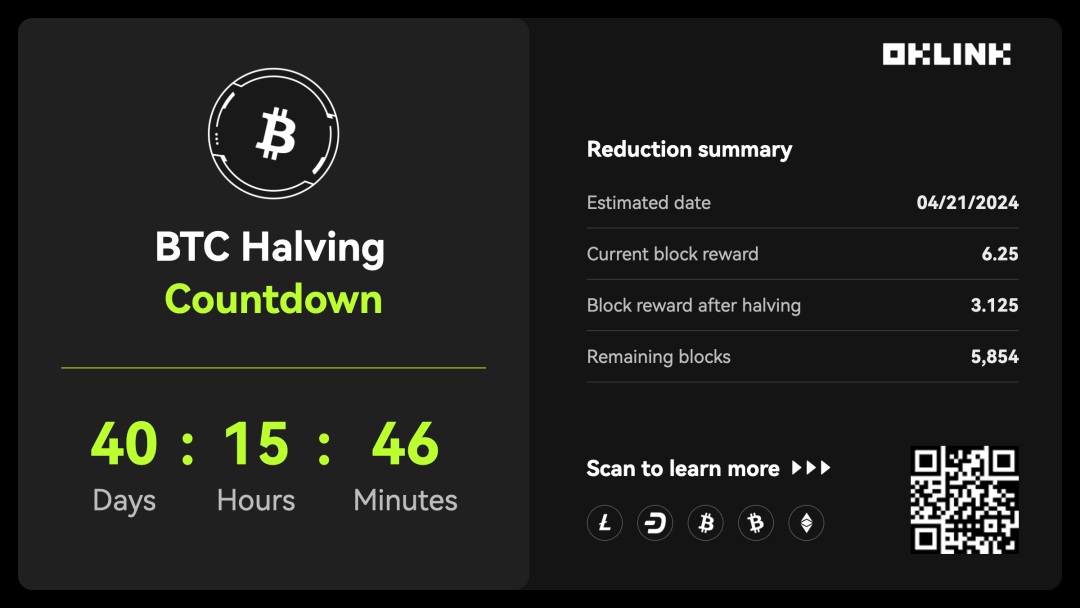
图 3 月 11 日中午 12 点 BTC 减半一览图
数据来源:OKLink
二、BTC 市场分布:转移至链上
如果我们假设新的投资者大部分是因 BTC 现货 ETF 而进入这个市场,那链上非零地址便可默认是以老投资者为主。根据 OKLink 数据,链上非零地址数显示出了一个明显上升的趋势,这意味着存储资产的地址数量在增加,而不仅仅是出于增加地址互动而新增的地址,也由此可以看出 BTC 转移的迹象。
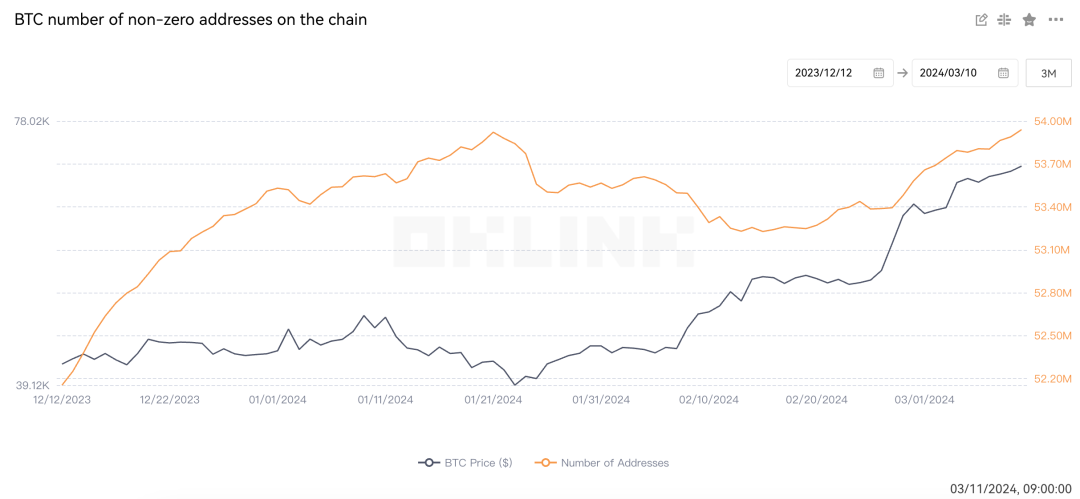
图 近 3 个月 BTC 非零资产的钱包地址数
数据来源:OKLink
更细致和具体的资产移动情况也可去区块链浏览器上查看实时动态以及大额转账。从 OKLink 数据可以看出,BTC 在近几日的大额转账的出现频率也在增多。
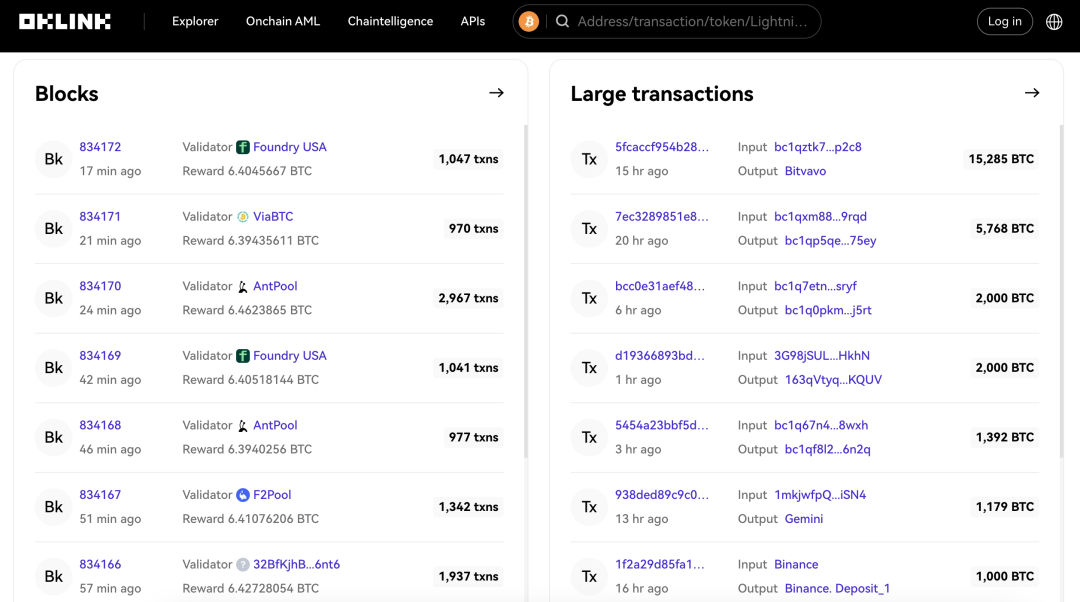
图 BTC 区块链浏览器大额资产转账
数据来源:OKLink
据 Glassnode 统计,转移到这种长期存储中的 BTC 数量正以每季度 18 万枚 BTC 的速度增加,是正在开采的新 BTC 数量的两倍。这种将 BTC 作为长期投资的转变进一步收紧了 BTC 的供应,并可能在减半临近时加强 BTC 的价格基础。
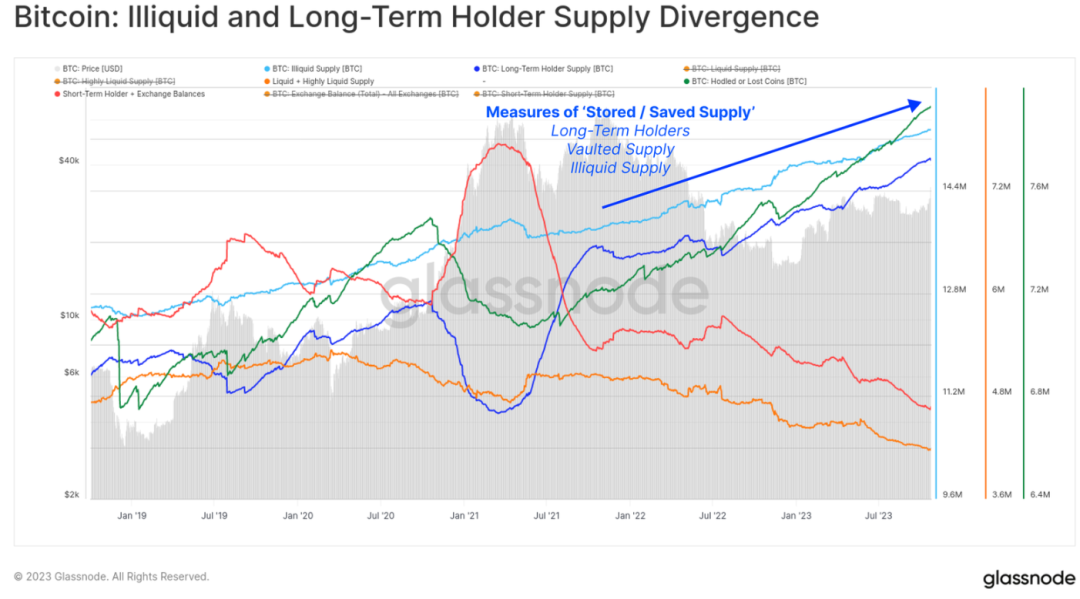
图 非流动性和长期持有者的供应分歧
数据来源:Glassnode
长期持有者转到链上无论从地址数还是从资金量两方来看均呈现一个扩大趋势。根据 Glassnode 近期报告称,用于长期投资的 BTC 锁定率已经超过了新增供应量的 200% 以上。这意味着,尽管新的 BTC 仍在不断被开采出来,但更多的 BTC 被投资者持有,而不是出售或交易。
三、VS 黄金 ETF?还看稀缺性
除了链上数据显示 BTC 目前处于一个供不应求的状态且 BTC 的稀缺性也让这一趋势持续。不同于法定货币供应依赖于中央银行和黄金在内的贵金属资产的供应受自然的限制,BTC 的发行速度以及 2100 万的总供应量自其诞生以来就由其基础协议规定。
谈到稀缺性,就不得不提黄金。经常被用于与 BTC 进行类比的黄金,也因其开采成本高、自然资源有限等特点而被视为「供不应求」的资产。特别是在应对通胀和战乱等情况下,其稀缺性优点更加凸显,也因此会被称为恐惧交易的一个典范。也因此,黄金市场的历史表现也经常被用于对比 BTC 市场进行分析。
在 ETF 的表现上,自 2004 年第一支黄金现货 ETF 获批以来,黄金价格持续上升,不到 10 年时间涨幅达到了 346%。然而,黄金花费了相当长的时间才被广泛认可。相比之下,BTC 自诞生到 2024 年现货 ETF 通过仅用了 15 年时间。尽管市场持续升温,但我们需要考虑的是黄金在金融领域有着重要的历史地位。1717 年,英国首次采用金本位制度,将黄金纳入货币体系的重要组成部分。
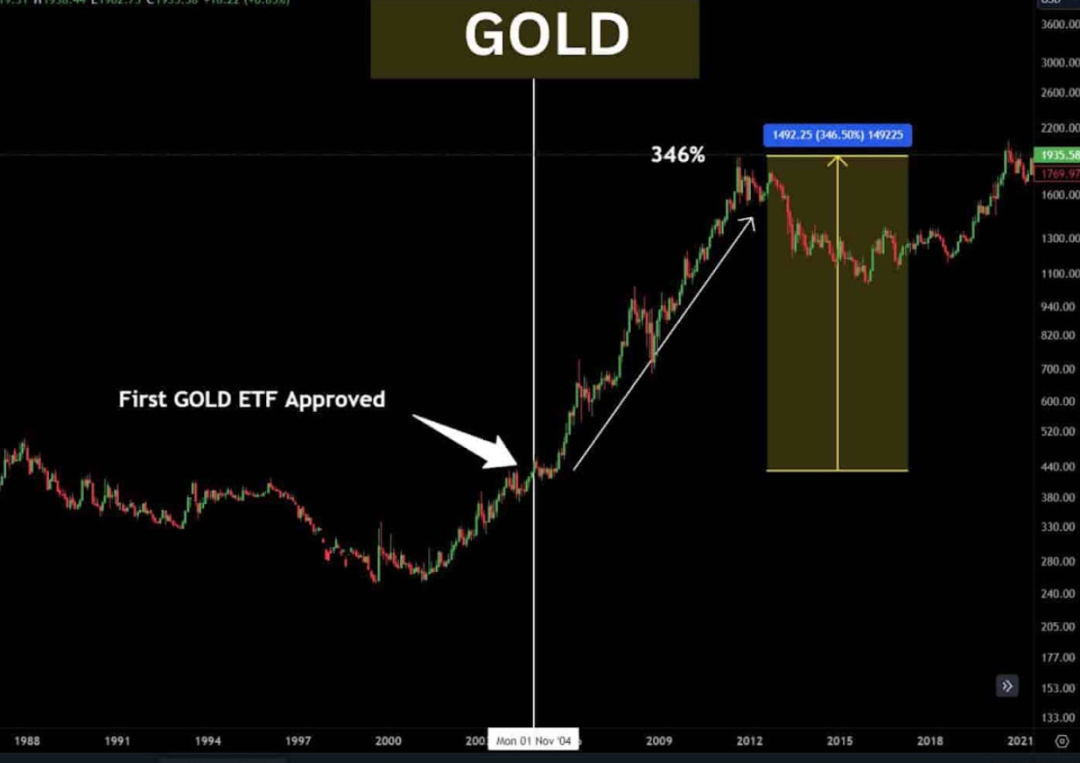
图 黄金在现货 ETF 前后对比
数据来源:Ash Crypto
在探讨 BTC 作为「数字黄金」的独特性时,除了其物质稀缺性外,其在金融系统中的独特性也值得关注。BTC 的去中心化设计使其在传统金融体系之外可被持有,同时也为数十亿没有银行账户的人提供了进入全球金融系统的机会。
随着 BTC 市场的发展,BTC 去中心化的特性使得参与者多元化,并与传统金融市场的关联日益加深。市场的复杂性与数据的获取之间存在密切关系。在这种背景下,链上数据的分析和获取相对于传统金融市场的数据信息更加便捷。链上数据来源于全球各地的节点网络,具有公开账本的特性,使得任何人都能实时进行市场分析和统计,无需依赖中心化机构。这种去中心化特性带来了数据的透明性、公正性,并且能够有效避免单点故障和篡改的风险。
在日益成熟且复杂的加密市场中,好在对于链上数据的分析和获取相比于其他金融市场的数据信息来说已然更触手可得。市场越复杂,链上数据优势越明显。链上数据因其独特性将会成为我们最为接近市场真相的独特存在。

