



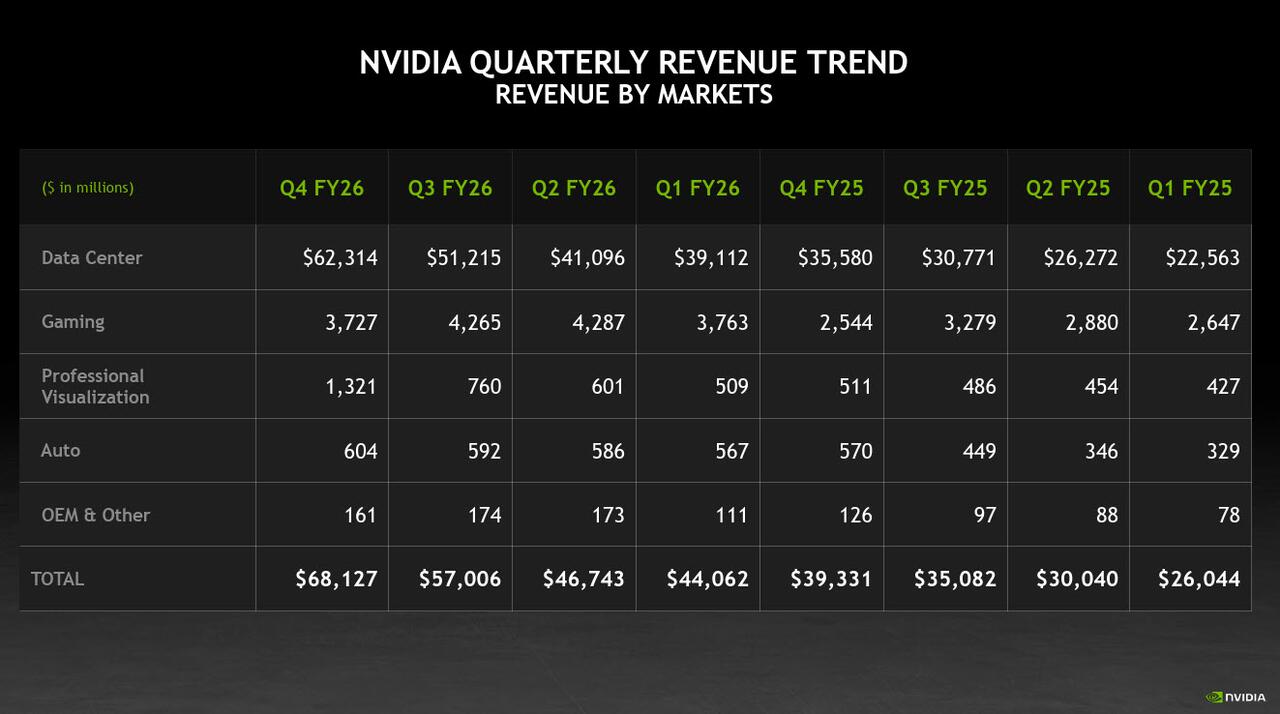
英伟达(NVIDIA)再次彻底粉碎了华尔街的预期。2025财年第四季度(2024年11月-2025年1月)业绩中,营收达到681.3亿美元,同比增长73%,超出市场共识预期(659.1亿美元)22亿美元以上。调整后每股收益(EPS)为1.62美元,超过了预期的1.53美元。
然而,真正令市场惊讶的并非过去的业绩,而是未来展望。
业绩指引成"真正惊喜"…超出共识预期50亿美元
英伟达给出的下一季度(2026财年第一季度)营收指引为764.4亿至795.6亿美元。中间值780亿美元,比华尔街共识预期(727.8亿美元)高出50亿美元以上,也轻松超过了机构投资者乐观预估的740-750亿美元水平。
华尔街将此次业绩概括为"2.2+5季度"。意指第四季度营收超出预期22亿美元(+2.2),而指引中间值超出共识预期约50亿美元(+5)。在业绩发布前,市场认为至少需要达到"2+2"(营收超预期20亿美元+指引超预期20亿美元)股价才能反弹,而英伟达的表现超出了该预期的两倍以上。
数据中心营收623亿美元…确认AI基础设施投资加速
按部门来看,核心的数据中心营收达到623.1亿美元,同比增长75%,大幅超出市场预期(603.6亿美元)。特别是网络营收达到109.8亿美元,较上年(30.2亿美元)增长超过三倍,大幅超出预期(90.2亿美元)。这一数据表明,基于NVLink的高速互联需求正在爆炸式增长。
另一方面,游戏部门营收为37.3亿美元,未达预期(40.1亿美元),汽车部门(6.04亿美元)和OEM部门(1.61亿美元)营收也低于共识预期。计算营收为513.3亿美元,也小幅偏离预期(516.1亿美元)。然而,这些部门的未达预期完全被数据中心的压倒性增长所掩盖。
盈利能力指标也全面超预期
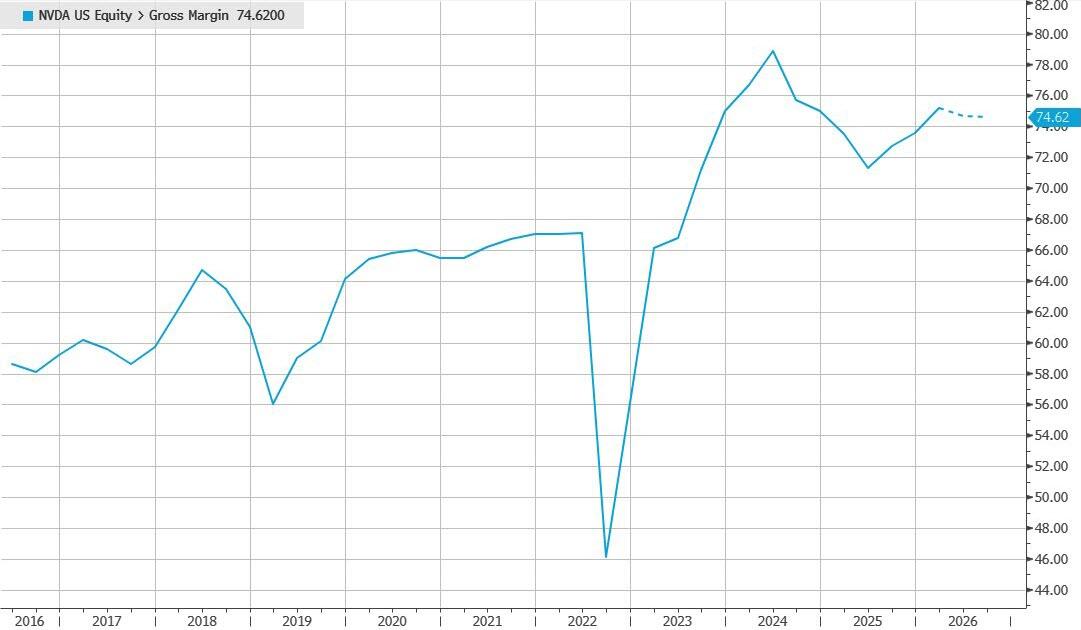
在盈利能力方面,英伟达也交出了超出预期的成绩单。调整后毛利率为75.2%,超过了华尔街预期(74.7%)和机构投资者的基准线(75.0%)。调整后营业利润为461.1亿美元,同比激增81%,超出预期(445.6亿美元)。
自由现金流(FCF)达到349亿美元,较上年(155.2亿美元)增长超过一倍。季度自由现金流达到约350亿美元,这一规模超过了大多数标普500成分股公司的年营收。
下一季度的调整后毛利率指引为74.5%-75.5%。不过,调整后运营费用指引约为75亿美元,大幅超出共识预期(53.3亿美元)。这被解读为是由于AI基础设施扩张和研发投资加速所致。
黄仁勋:"AI计算需求呈指数级增长"…中国区营收未计入
首席执行官黄仁勋在业绩发布会上强调:"计算需求正在呈指数级增长","客户们正在竞相投资AI算力,企业AI智能体的采用正在迅速扩大"。他还表示"搭载NVLink的Grace Blackwell是推理之王",显示出对下一代产品的信心。
值得注意的是,此次业绩指引并未包含面向中国的数据中心计算营收。在美国持续对中国实施AI芯片出口管制的情况下,即使不含中国区营收仍能给出如此水平的指引,这意味着美国、欧洲和亚洲(非中国)地区的AI基础设施投资规模相当庞大。
股价反应与市场影响:占标普500指数权重8%的分量
业绩发布后,英伟达股价在盘后交易中上涨约3%。这是在常规交易时段已上涨1.4%,收于去年11月10日以来最高点基础上的进一步上涨。不过,考虑到期权市场在业绩发布前已反映出股价4.4%的波动预期,3%的涨幅足以令大量期权头寸失效。
鉴于英伟达在标普500指数中的权重达到约8%,此次业绩对整体市场的影响相当大。市场关注这是否能成为扭转近几个月因AI热潮降温担忧而陷入窄幅盘整的英伟达股价和纳斯达克市场情绪的契机。
对韩国投资者的意义
英伟达的业绩对韩国半导体板块也有直接影响。数据中心营收75%的增长和网络营收超过三倍的激增,对HBM供应商SK海力士和三星电子,以及AI服务器组装和零部件企业而言是积极信号。特别是下一季度指引超出共识预期50亿美元,这表明全球AI基础设施投资周期非但没有放缓,反而正在加速。
不过,也需要记住游戏、汽车等非数据中心部门的低迷以及运营费用的激增,这意味着需要对AI以外业务多元化以及盈利能力可持续性保持关注和审视。
