



2022年中期开始的美国股市牛市,特别是2023年底后急剧加速的上涨行情,实际上是由人工智能革命引领的。AI相关企业占据了标普500市场收益的75%、企业利润的80%和设施投资的95%。英伟达、微软、苹果、Meta、亚马逊、Alphabet、特斯拉等所谓"MAG-7"企业的利润在三年内翻了一番,市值则跃升了三倍。然而,这些华丽数字可能是假象的警告声正日益高涨。
AI,真的能"思考"吗
要使AI的潜力转化为现实,必须回答一个根本性问题:AI是真的能"思考",还是仅仅局限于识别模式并组合出统计上看似合理的答案?
这场争论即使在业界最高权威人士中也存在尖锐分歧。被誉为计算机科学界诺贝尔奖的图灵奖得主、曾领导Meta AI研究所的扬·勒昆一直主张,大型语言模型从根本上不可能像人类一样进行推理。而马克·扎克伯格则持AI最终将达到人类水平思考能力的立场。两人的分歧最终以勒昆于2025年离开Meta告终。近期接连公布的AI性能数据,正朝着支持勒昆观点的方向发展。
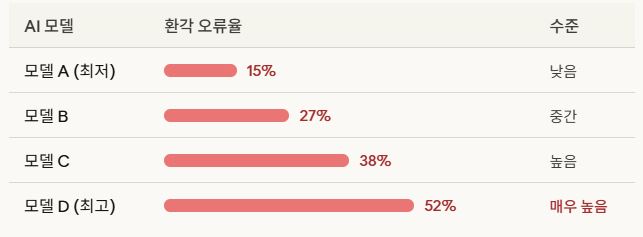
问题1 — AI会产生"幻觉"
LLM仅基于学习数据的模式来概率性地预测下一个单词,没有内置的事实核查机制。其结构不是"查询"经过验证的数据库,而是生成听起来合理的答案。因此,频繁出现所谓的"幻觉"现象:编造不存在的学术论文和作者、歪曲真实人物的履历、记错统计数据和日期、杜撰不存在的法律判例和历史事件。
据估算,目前主要LLM的幻觉错误率在15%至最高52%之间。这并非单纯的技术缺陷,而是结构性问题。这也意味着,若要在企业现场实际运用AI,只有该领域的专家才能甄别AI的错误答案。这给"AI将革命性提升非专业人士生产力"的期待带来了根本性质疑。
问题2 — AI缺乏创造性
斯坦福研究团队向多个AI模型提出了总计2.6万次没有单一确定答案的开放式问题,结果令人震惊。研究团队最初有两个预期:即使是同一模型,对同一问题每次也应给出不同答案;并且不同模型会各自提出不同方向的解决方案。结果却恰恰相反。
向同一模型重复提出相同问题,会得到几乎完全一致的答案;不同模型最终也收敛于相同的结论。研究团队将此命名为"蜂巢思维"现象。这表明AI非但不能提供多样且创造性的解决方案,反而无论模型如何,都困于单调重复的答案之中。
在大型科技公司每年向AI基础设施投入4000亿美元(约550万亿韩元)的情况下,有观点指出,如果这项技术既不会思考也缺乏创造性,那么投资逻辑的基础将被动摇。
股市冲击情景
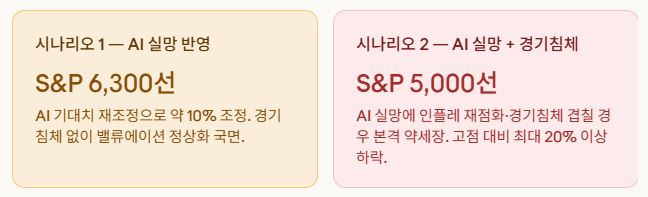
鉴于AI相关股票引领了标普500涨幅的75%,一旦AI的局限性在市场上得到充分反映,其冲击力将相当可观。
在乐观情景下,仅因对AI预期的重新调整,就可能引发约10%的调整,导致标普500指数跌至6300点一线。悲观情景分析则认为,若AI带来的失望情绪与通胀重燃或经济衰退叠加,可能展开真正的熊市,指数可能下探至5000点中前期水平。这相当于从高点下跌最大超过20%。
当然,也不能排除AI技术克服当前局限、转化为切实提升企业生产率的可能性。但截至目前公布的数据表明,这种可能性难以像投资者预期的那样快速成为现实。围绕AI主题的乐观论与现实之间的差距缩小的速度,预计将成为决定未来股市走向的关键变量。
