



随着美以联合对伊朗军事行动"史诗之怒行动"(Operation Epic Fury)于周末启动,预计周一全球市场开盘将在今年最大的不确定性中进行。比特币一度暴跌至6.3万美元区间后,虽已回升至6.6万美元关口,但分析认为原油、黄金、股票、债券等所有资产类别的波动性扩大已不可避免。市场的核心问题只有一个:此次事件将以"一次性冲击后反弹"告终,还是"长期高波动时代"的序幕?
两种情景:短期冲击 vs 长期动荡
情景1:委内瑞拉/苏莱曼尼模式 —— "周一已成旧闻"
乐观论者的依据在于存在明确先例。
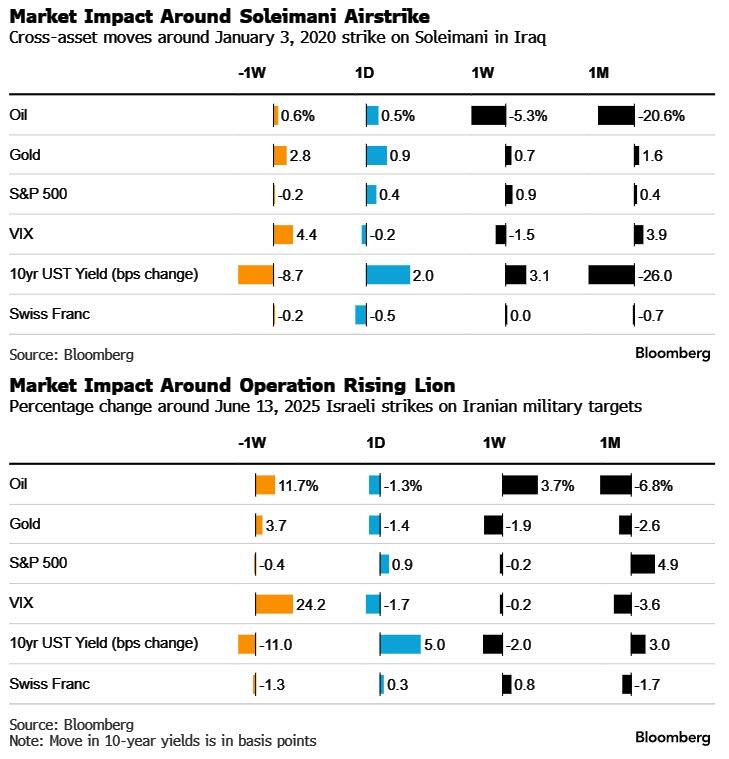
今年初特朗普总统在周末对委内瑞拉采取军事行动时,周一市场反而以平盘或上涨开盘。投资者聚焦于能源板块受益和基本面,地缘政治风险被迅速消化。2020年1月伊朗革命卫队苏莱曼尼指挥官被清除时,以及去年以色列"崛起雄狮"行动和美国的"午夜铁锤"行动时,都重复了类似模式。期货市场虽出现隔夜暴跌,但在现货市场开盘时,言辞已趋缓和,市场也已恢复。
此次若投资者判断"行动目标有限、报复受控、原油流动得以维持",则可能吸引逢低买盘,波动性将迅速收窄。本周内,市场注意力也可能因财报季、AI和美联储政策而回归。
情景2:长期冲突与流动性危机 —— "这次不一样"
彭博宏观策略师迈克尔·鲍尔警告称,特朗普总统鼓动伊朗人民推翻政府的言论是关键变量。若是有限军事打击,原油和黄金短暂飙升后,只要生产未受干扰,风险溢价将迅速消散的常规模式会起作用。但以政权更迭为目标的长期战役则本质不同。
鲍尔策略师分析称:"不确定性窗口将延长,尾部风险概率升高,油价高企且波动性持续,将形成反映更不确定的增长/通胀环境的广泛风险溢价。"
最坏情况下,伊朗代理势力可能在黎巴嫩、伊拉克、叙利亚等地同时活跃,霍尔木兹海峡封锁或地区能源基础设施遭攻击可能成为现实。即便是暂时的供应中断,也可能导致油价飙升、通胀压力加剧,并动摇全球风险资产。
期权市场早已预知?
值得注意的是,上周五收盘前,期权市场捕捉到了异常动向。标普500 ETF(SPY)的看跌期权出现大规模买盘,黄金和白银的看涨期权则聚集了极具攻击性的买盘。这引发了市场猜测:是否有人提前知晓周五晚间将对伊朗展开实质性军事行动,并提前布局了头寸。
真正的风险:地缘政治+信用紧缩+通胀的三重冲击
市场分析师最担忧的是,地缘政治冲击并非单独到来。
截至上周五,市场已现裂痕。私募信贷市场开始出现压力迹象,银行股遭到抛售。由于私募信贷是过去数年支撑风险资产流动性的核心支柱,该领域的压力若加剧,可能迅速传导至广泛的信贷市场。
此外,上周公布的生产者价格指数(PPI)高于预期,限制了美联储的政策空间。顽固的通胀意味着即使金融环境收紧,美联储也无法激进宽松。
若美联储应对能力受限 + 私募信贷初现裂痕 + 银行股抛售 + 严重地缘政治冲击叠加,那么在席勒市盈率高达40倍的市场中,可承受的误差范围将变得极其狭窄。
若能源价格飙升、通胀预期上升,将形成利率上行同时增长预期下行的滞胀组合。这是历史上股市最脆弱的环境,也是单一事件演变为流动性危机的结构。一旦流动性危机开始,资产间相关性将趋近于1,所有资产将同步下跌。
周一可能的市场反应梳理
周一市场存在多种路径同时开启的可能性。若交易员将事件受控视为既成事实,期货可能以绿色开盘;若油价跳空高开且风险平价基金启动去杠杆,则可能以暴跌开盘。波动性飙升后盘中消散的情景,或信贷市场继周五银行股抛售后陷入紧缩、出现真正"空中陷阱"(暴跌区间)的情景,也无法排除。
对韩国投资者的启示
对韩国投资者而言,此次事件构成复合风险。若霍尔木兹海峡油轮通行中断长期化,国内能源进口成本将受直接冲击,韩元/美元汇率也将面临上行压力。韩国综合股价指数(KOSPI)同样暴露于全球风险偏好萎缩和外资流出可能性的风险之下。
不过,黄金、白银等贵金属相关资产、能源板块、国防股等短期内可能受益。在波动性扩大阶段,准备比预测更重要,此时有必要检查投资组合中防御性资产的比重。
核心在于本周末的事件是迅速转向受控局面,还是如特朗普的政权更迭言论所言,扩大为长期战。市场具有反射性且向前看,但并非全知全能。正是在长期上涨期间,流动性反复拯救下跌所累积的自满,导致了急剧下跌先于政策应对到来的局面。
