



撰文:金十数据
市场正担心如今的美国科技股领域浮现出 1999 年的影子,尽管关于 AI 是否是泡沫的争论非常激烈,但历史提供了一些信号,揭示了投资者具体应该关注什么。
高盛的策略师们表示,他们认为市场的 AI 狂热正面临着重蹈 2000 年代初互联网泡沫破灭覆辙的风险。
该行全球市场研究团队的高级顾问 Dominic Wilson 和宏观研究策略师 Vickie Chang 上在周日给客户的一份报告中写道,美股看起来还没到 1999 年那个时刻。但他们表示,AI 热潮越来越像 2000 年代那场狂热的风险正在增加。
「我们看到,随着AI 投资热潮的延续,上世纪 90 年代累积的失衡问题将变得更加明显的风险正在增加。最近,市场已经出现了 90 年代繁荣拐点的一些回响,」 该行写道,并补充说,当前的 AI 交易看起来就像 1997 年的科技股,那是在泡沫破裂的几年前。
Wilson 和 Chang 指出了 2000 年代初互联网泡沫破灭前出现的几个警告信号,投资者应予以警惕。
1、投资支出达到顶峰
上世纪 90 年代,对科技设备和软件的投资支出上升到了「异常高的水平」,这一数字在 2000 年达到顶峰,当时电信和科技领域的非住宅投资占到美国 GDP 的约 15%。
根据高盛的分析,在互联网泡沫破灭前的几个月里,投资支出开始下滑。
「因此,高估值的资产价格对实体支出决策产生了重大影响,」 策略师们表示。
今年以来,投资者对大型科技公司在 AI 领域的巨额支出日益警惕。亚马逊、Meta、微软、Alphabet 和苹果有望在 2025 年投入约 3490 亿美元用于资本支出。
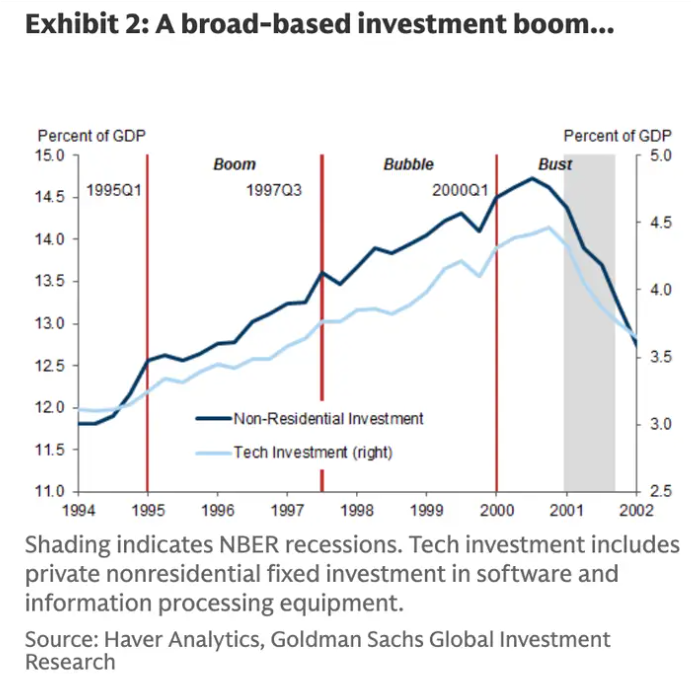
高盛表示,科技投资在 21 世纪初达到顶峰,当时正值互联网股泡沫开始破裂
2、企业利润开始下滑
企业利润在 1997 年前后达到顶峰,随后开始下滑。
「盈利能力在繁荣结束前很久就已见顶,」 Wilson 和 Chang 写道。「虽然报告的利润率更为强劲,但在繁荣的后期,宏观数据中盈利能力的下降是与股价加速上涨同时发生的。」
目前来看,企业利润表现强劲。根据 FactSet 的数据,标普 500 指数第三季度的混合净利润率约为 13.1%,高于 12.1%的五年平均水平。
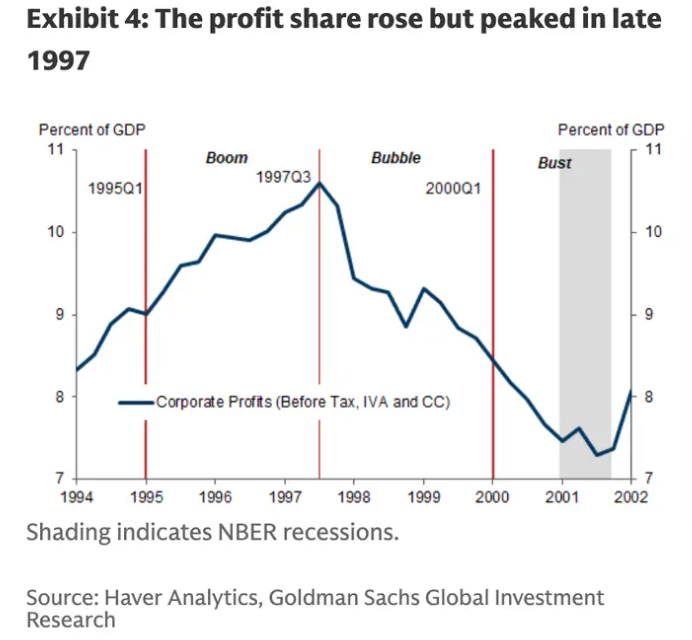
企业利润在 1997 年末达到顶峰,比泡沫破裂早了几年
3、企业债务迅速增加
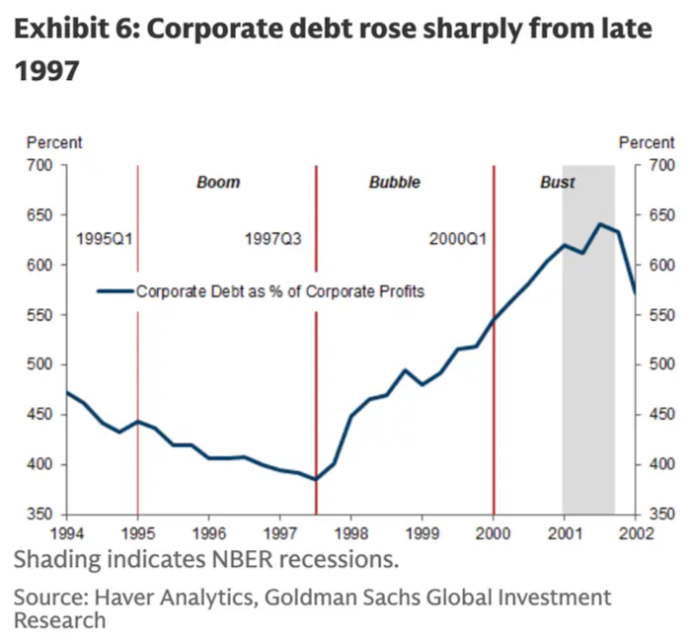
公司债务占利润的比例在 2001 年达到峰值
在互联网泡沫破灭前,公司的负债日益增加。高盛的分析显示,企业债务占利润的百分比在 2001 年达到顶峰,恰好是泡沫破裂之时。
「投资上升和盈利能力下降的结合,将企业部门的财务平衡——即储蓄与投资之差——推向了赤字,」 策略师们表示。
一些大型科技公司在 AI 上的支出部分由债务融资。例如,Meta 在 10 月底发行了 300 亿美元的债券,以加码其 AI 支出计划。
不过,高盛补充说,如今大多数公司似乎都在用自由现金流为资本支出融资。企业债务与利润的百分比也远低于互联网泡沫顶峰时期。
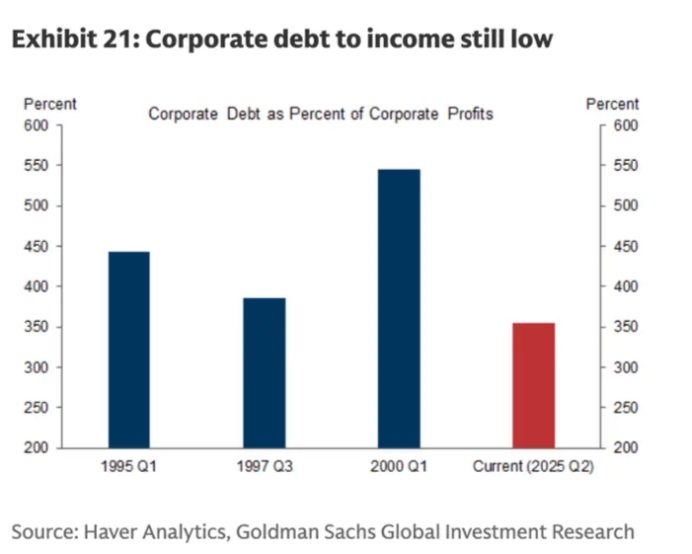
与 2000 年相比,公司债务占利润的比例看起来很低
4、美联储降息
上世纪 90 年代末,美联储正处于其降息周期之中,这是助推股市的因素之一。高盛写道,「更低的利率和资本流入为股市火上浇油。」
美联储在其 10 月的政策会议上降息了 25 个基点。根据芝商所的 FedWatch 工具,投资者预计美联储将在 12 月再次降息 25 个基点。
其他市场专业人士,如瑞·达利欧,也曾警告说,美联储的宽松周期可能助长市场泡沫。
5、信用利差扩大
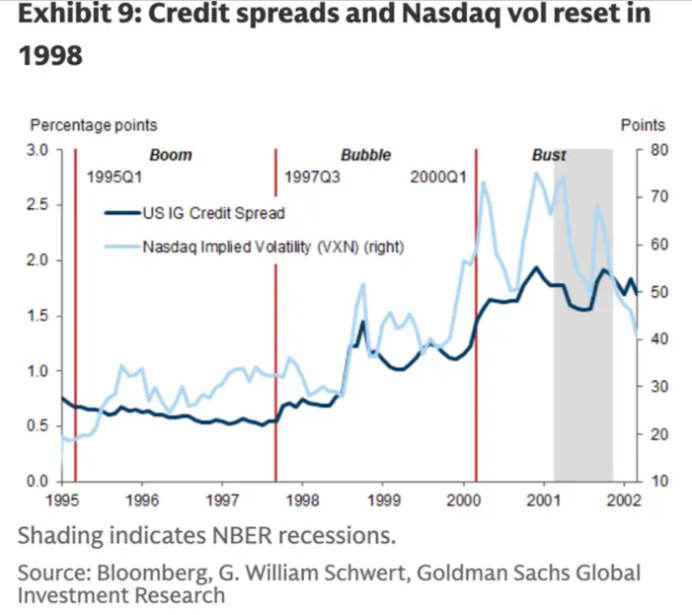
进入 21 世纪初,信贷息差扩大
该行指出,在互联网泡沫破灭前,信用利差有所扩大。
信用利差——指债券或信贷工具支付的收益率与美国国债等基准利率之间的差额——在投资者认为风险较高并要求更高补偿时会扩大。
信用利差仍处于历史低位,但最近几周已开始扩大。洲际交易所美国银行美国高收益指数期权调整利差上周升至约 3.15%,较 10 月底 2.76%的低点上涨了 39 个基点。
Wilson 和 Chang 表示,在上世纪 90 年代,这些警告信号在互联网泡沫真正破裂前至少提前两年就已出现,他们补充说,相信 AI 交易仍有上涨空间。
