来源:The DeFi Report
编译:BitpushNews
前言:
作为 Solana 生态中备受争议但又极其吸金的 meme 币生成平台,Pump.fun 今年迄今创造的费用收入几乎与整个Solana网络(基础费+优先费)持平。然而,目前 PUMP 代币的交易价格却相对于 SOL 折价近 99%。本周的报告将深入剖析 Pump.fun 及其在 Solana 生态系统内部引发的「Launchpad 大战」。
免责声明:文中所表达的观点均为作者个人观点,不应被视为投资建议。
产品与商业模式
Pump.fun 是一个基于 Solana 的平台,它允许任何人在几乎不需要提供初始流动性的情况下,即时创建和交易新的代币(主要是迷因币)。
该协议的收入模式主要由交易费驱动,构建了一个完整的产品套件:
-
移动应用和桌面应用: 提供用户友好的操作界面。
-
直播功能: 创作者可以通过直播推广他们的代币。
-
简洁的界面: 用户只需几分钟即可发布代币并开始交易。
-
整合的联合曲线(Bonding Curve): 这是平台代币被用户购买的主要方式。当代币市值达到 6.9 万美元时,它们将「毕业」并进入 Pump.swap DEX 进行交易。Pump 从每笔联合曲线的买卖交易中收取1%的费用,这构成了其约 88% 的收入来源。
-
Pump.swap DEX(今年 3 月上线): 对于「毕业」后的代币,Pump 在每次交易中收取 0.05% 的费用(其中流动性提供者(LPs)获得 0.20%,代币创作者获得 0.05%)。目前,这部分收入约占总收入的 12%。

数据概览:
-
费用收入: 自 2024 年初上线以来,该平台已产生了超过 7.75 亿美元的费用。同期,Solana 网络产生的费用为 11.6 亿美元。这意味着 Pump 的费用收入占 Solana 网络总收入的 67%(今年迄今(YTD)为 88%)。
-
创作者激励: 通过为创作者提供与其代币挂钩的持续性收入流(毕业后享有 0.05% 的交易费),平台旨在激励创作者进行更长期的社区建设,而非仅仅追求快速的「拉高出货」骗局,后者曾损害协议的声誉。
目标市场与愿景
Pump 的潜在市场本质上是全球创作者经济与加密世界的交汇点。该平台旨在吸引数百万内容创作者、网红和社区领袖,他们未来可能会推出自己的代币作为一种新的变现方式。
近年来,更广阔的创作者经济已发展成为一个庞大的市场。2024 年,该行业估值约为 1910 亿美元,预计将以 20% 的复合年增长率(CAGR)增长,到 2030 年有望达到 5000 亿美元。
这个市场涵盖了 YouTube、TikTok、Twitch 和 OnlyFans 等平台上的网红,他们通过内容、商品销售和粉丝支持获得收入。我们认为 Pump 正在将自己定位为一个平台,使创作者的变现一部分可以采取社交代币或迷因币的形式,从而帮助创作者从社区中获得「即时资金和关注」。
该团队对此毫不讳言,用他们自己的话说:「我们的计划是在 Solana 上干掉 Facebook、TikTok 和 Twitch。」
目前全球有超过 2.07 亿活跃内容创作者,但其中只有极小一部分通过代币进行变现。多年来,我们一直在寻找加密领域能够脱颖而出的「消费 / 社交应用」。或许你需要仔细审视一下,但我们认为,它可能就是 Pump.fun。

代币经济学
-
PUMP 总供应量: 1 万亿
-
归属供应量(Vested Supply): 6123 亿(61.23%)
-
ICO: 已全部解锁。
-
社区: 76% 已解锁,其余代币将于 2026 年 7 月解锁。
-
团队: 100% 锁定,首次 25% 解锁将于 2026 年 6 月悬崖期(cliff)后进行。其余代币将在 36 个月内线性解锁,直至 2029 年 6 月。
-
现有投资者: 100%锁定,解锁时间表与团队相同。
-
直播创作者、流动性与交易所、生态基金、基金会: 100% 已解锁。
代币回购:
Pump 团队表示,代币持有者将受益于代币回购和潜在的收入分享。事实上,团队曾暗示未来平台高达 25% 的收入可能会分配给 PUMP 持有者。但投资者应理解,代币并不赋予任何收入索赔的法律权利。回购数据: 团队已回购超过 30 亿枚 PUMP 代币(占现有供应的 0.49%,总供应的 0.3%)。

基本面分析

活跃用户:
在过去两个月,Pump.fun 平均每天有约 15.8 万个活跃地址。同期,平台平均每天新增约 8.4 万个地址。然而,这些数字比今年 1 月的峰值下降了约 60%。
发行代币数量:
在其高峰期,Pump 每天可发行 7 万个代币。随着竞争对手的进入(我们将在后文提及),这一数字已降至约每天 1 万个。发行代币数量减少,意味着协议的联合曲线费用和交易费用也会减少。
代币「毕业」率:

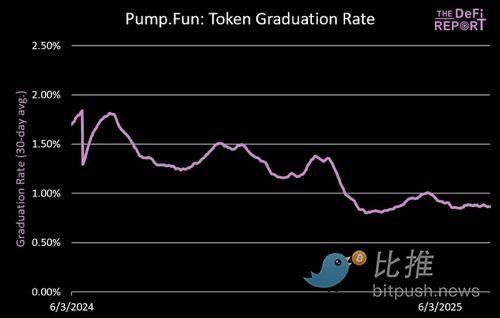
目前,只有不到 1% 的代币能在 Pump 上「毕业」。这是市场认为 Pump 具有「掠夺性」(extractive)的主要原因,它基本上告诉我们,99% 的项目都是「拉高出货」的骗局。目前,市值超过 100 万美元的代币仅有 278 个,而 Pump 自成立以来已发行了近 1200 万个代币。我们希望能看到更好的创作者激励对齐,以确保代币发行方、Pump 用户和创作者的长期成功。
交易量:
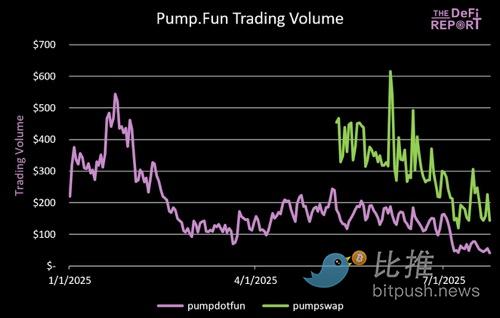
值得注意的是,Pump.swap 于今年 3 月上线。在此之前,Pump 上「毕业」的代币会转到 Raydium 进行交易(交易费归 Raydium 所有)。Pump.swap 上线后,所有 Pump 代币都在其自有 DEX 上「毕业」,交易费(与创作者分享 0.05%)也归 Pump 所有。这表明 Pump 正在进行技术栈的纵向整合。
团队与投资者
Pump 由三位年轻的英国企业家共同创立:Noah Tweedale(CEO)、Alon Cohen(COO)和 Dylan Kerler(CTO)。上线时,他们都只有二十出头。据我们了解,该协议是团队因自身对现有迷因币发行和交易体验的不满而开发的。
Wired 的一项调查显示,Dylan Kerler 早在 2017 年(年仅 16 岁时)就曾参与在以太坊上发行(有争议的)代币。这段历史(尽管有其特定背景)表明 Kerler 为团队带来了技术专长和对病毒式加密市场的深刻理解。Noah Tweedale 和 Alon Cohen 更多地作为公众形象出现,Tweedale 常被认为是业务负责人,而 Cohen 则积极在 X(推特)和媒体上沟通平台更新和理念。
尽管年轻,Pump 的创始人以史无前例的速度扩展了平台。仅今年就发行了超过 660 万个代币(总计 1200 万个),平台已吸纳了 2200 万个地址。该团队目前约有 50 名员工,主要由工程师、数据科学家、安全专家等组成。
Pump 的迅速崛起最初得益于其自身收入的自给自足式发展。然而,该项目通过最近的融资轮吸引了主要投资者:
- 近期 ICO(本质上是 Pump 的 A 轮融资): 总共筹集了 13 亿美元。其中 6 亿美元来自公开 ICO(在周六 12 分钟内售罄!),7.2 亿美元通过向机构投资者进行的私募获得。所有 ICO 投资者均以 0.004 美元的价格购买代币(完全稀释估值为 40 亿美元)。
- 私募轮: 私募轮的代币分配(占代币总供应量的 18%)流向了大部分未披露身份的大型支持者。然而,行业报告显示,包括 Pantera Capital、Blockchain Ventures 和 Kraken 的风险投资部门在内的多家顶级加密基金和公司参与了此次私募。
- 现有投资者: 代币分配中还预留了 13% 给「现有投资者」,这表明一些早期私募投资者甚至在 7 月份的 ICO 之前就已经入场。包括 Bybit、KuCoin、Gate.io、MEXC、Bitget 和 Kraken 在内的主要加密货币交易所促成了此次代币销售,这暗示这些公司可能也获得了代币分配。
竞争格局:「Launchpad 大战」
Pump.fun 基本上在 Solana 上开辟了一个新的细分市场,但竞争对手正迅速涌现并对其发起挑战。
Raydium Launchlab:
Raydium 是 Solana 上交易量最大的 DEX。该协议在今年 3 月通过 Raydium Launchlab 进入了 Launchpad 业务 —— 这是 Pump.fun 的直接竞争对手。Pump 此前依赖 Raydium 进行交易,一旦 Pump 上的代币「毕业」就会转到 Raydium。当 Pump 宣布计划推出 Pump.swap,切断 Raydium 的价值链时,双方关系紧张。Raydium 随后推出了 Launchlab,「Launchpad 大战」由此打响。快进四个月,市场已是另一番景象。
数据: 截至 7 月,Raydium Launchlab 已发行 41.4 万个代币,而 Pump.fun 为 30.5 万个。这使得 Pump 的市场份额从第一季度的 99% 急剧下降至目前的 38%。

Let's Bonk:
上述图表显示了按 Launchpad 划分的代币发行量(Raydium 以绿色表示)。但这并不是用户所在的地方。用户主要聚集在 Let's Bonk—— 一个连接 Raydium Launchlab 的 Launchpad 界面。因此,Raydium Launchlab 上发行代币产生的大部分收入都流向了 Bonk——Bonk 在其联合曲线上收取 1% 的交易费。代币「毕业」到 Raydium DEX 后,Raydium 则获得所有交易的 0.25%。

Pump 是否已经失去市场?
考虑到过去几个月市场份额的急剧下滑,这是一个合理的问题。我们对此的看法如下:
产品改进:
- 联合曲线: Bonk 在联合曲线上进行了一些迭代,旨在使价格上涨更缓慢、更可持续。
- 机器人 / 狙击手: Bonk 强制用户进行 hCAPTCHA 验证,以自动阻止机器人。更重要的是,在代币发布后的 60 秒内,会启动「公平盾牌」—— 限制单个买家可购买的代币数量上限。此后,一个 AI 模型会监控链上活动,并经过训练识别可疑行为,拥有减轻不良行为者(机器人)影响的机制。这是平台内置的用户保护,让用户感觉游戏没有被「操纵」。
- 治理: 一旦代币在 Let's Bonk 上「毕业」,平台会自动创建一个基本的治理页面,以增强用户透明度。此外,创作者的代币供应会被存入一个由 DAO 智能合约控制的社区钱包,并根据公开宣布的时间表逐步解锁代币。这旨在阻止团队过早抛售代币。代币持有者还可以投票决定项目资金的使用,例如资助推广、支付开发者或销毁代币。
本质上,这些新功能使得 Let's Bonk 能够将新的 Launchpad 品牌化为「社区优先」。
那么,Let's Bonk 的用户粘性如何?Pump 是否已经大势已去?或者创作者和交易者是否会回流到 Pump?没有人知道答案。但多年来,我们已经在加密生态系统中看到了许多类似的情况,这给了我们一些启示。
先行者通常会赢。
Uniswap、Aave、Lido 和 MakerDAO 等协议就是很好的例子。尽管不能保证,但在加密协议领域,先行者往往最终会胜出。我们预计 Pump 会整合 Let's Bonk 的类似功能。但归根结底,决定胜负的不是功能。
品牌、执行力(快速调整 / 迭代能力)、用户 / 社区、整合 / 网络效应、资本、代币经济学以及与用户的激励对齐 —— 这些才是决定长期赢家的要素。
此外,Let's Bonk 仍需证明它能够吸引新的加密用户。目前还没有证据表明这一点,数据显示 Pump 的用户只是简单地迁移了过去。
基于以上原因,我们认为 Pump 仍然拥有相当大的领先优势(尽管最近市场份额有所下降)。
创作者激励对齐:
Pump 将其在 Pump.swap 上 0.05% 的交易费分享给代币创作者,从而实现了长期激励对齐。而 Let's Bonk 不与创作者分享费用。
考虑到 Pump 雄厚的资金(ICO 筹集了 13 亿美元)、品牌、全栈式产品(界面、联合曲线、DEX、移动应用和社交元素)以及快速执行的良好记录,我们仍然认为它很有可能成为加密领域的长期赢家。
Web2 巨头才是最终竞争对手
Pump 的最终竞争对手可能实际上是现有的 Web2 平台,如 Twitch、TikTok、Patreon、YouTube 等。
Pump 有可能通过为创作者提供更好的变现模式来颠覆这些平台。为此,他们需要继续在产品中构建「社交元素」。如果这能成功,那么直播功能只是开胃菜。
风险
- 监管与法律风险: 今年 1 月,纽约提起了针对该平台的法律诉讼,指控其运营未经注册的证券平台。美国证券交易委员会(SEC)或其他监管机构的任何执法行动都可能迫使 Pump 将其服务从主要市场进行地理围栏(geofence),甚至关闭服务。
- 市场采纳与可持续性风险: 鉴于绝大多数代币发行都以失败告终,Pump 容易受到加密炒作周期和用户留存挑战的影响。更不用说,该平台在周期早期曾因促成了大量诈骗行为而面临巨大阻力,损害了其品牌形象。
- 执行风险: Pump 团队年轻、未经考验,且资金充裕。
- 平台与运营风险: 用户生成内容的审核是 Pump 面临的一个难题。此外,平台还面临智能合约和安全风险。
总结思考
这个项目确实有些复杂(或有争议)的地方。但不可否认的是,Pump 拥有:
- 唯一提供全栈式新代币发行(界面、联合曲线、DEX、移动应用和社交元素)的协议。
- 庞大的资金储备(ICO 筹集了 13 亿美元)。
- 在高增长市场(迷因币 + 创作者经济)中的产品市场契合度与分发能力。
- 一支年轻、富有竞争力且已展现出快速执行能力的团队。
- 一个宏大的愿景 —— 建立一个能够颠覆现有社交 / 消费应用商业模式的社交 / 消费应用。
- 争议。这看似反常,但通常大赢家身上都有这个特质。
正如前文所述,我们一直在寻找加密领域能够脱颖而出的社交 / 消费应用。
它可能已经来了。